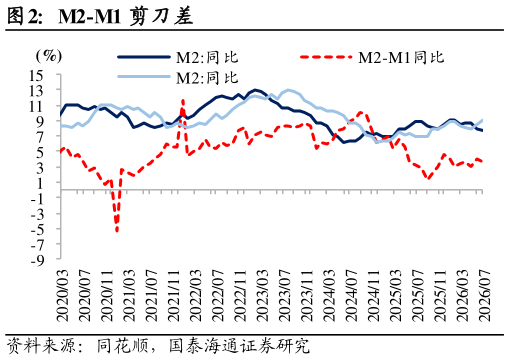
> 数据图表咨询大家M2-M1 剪刀差2026-8-01. 7 月社融数据点评:“信贷-存款”负循环的延续 7 月社融同比多增,但主要依赖企业债券,信用脉冲继续下行,降幅边际有所收敛。结构层面,直接融资提供有限支撑,表内融资延续偏弱。7 月新增社融 14017 亿元,同比 2025 年多增 2710 亿元,信用脉冲动能维持负增水平,且相比 6 月的-9.3%进一步下行至-9.4%。 表内融资继续少增,主要依赖短期贷款支撑。在 7 月是信贷投放小月的前提下,人民币信贷同比 2025 年继续少增 2900 亿元。结构上,居民部门同比 2025 年多增 325 亿元,短贷贡献正向拉动,同比 2025 年多增 427 亿元,中长贷贡献负向拉动,同比 2025 年负增 102 亿元,反应地产销售对按揭贷款的驱动状况依旧较弱。企业信贷同比 2025 年少增 1654 亿元,其中票据融资贡献负向拉动,同比 2025 年少增 4954 亿元,指向银行冲票据意图或有所下降,新增中长期贷款同比 2025 年多增 300 亿元,新增短期贷款同比2025 年多增 3000 亿元,指向一方面,企业融资模式继续从表内融资向直接融资转移另一方面,企业端融资需求更多围绕短期资金周转而非中长期扩产投资。此外,非银贷款同比少增 1747 亿元,或受权益市场表现影响,同样也是人民币信贷的主要拖累。 直接融资同比多增转正,依赖政府债券。7 月新增 18840 亿元,同比 2025年多增 3105 亿元,其中主要增量来自企业债券,同比 2025 年多增 1788 亿元,股票融资和政府债券则提供有限增量,同比 2025 年分别多增 623 亿元和 694 亿元从高频跟踪线索上看,股票融资稳定跟随权益市场行情,政府债券融资则跟随政府债发行节奏,7 月地方债发行虽然有边际加速,但在2025 年高基数水平下同比增幅尚不算高。国泰海通金融地产