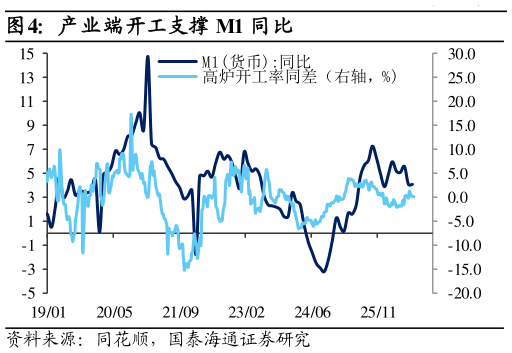
> 数据图表如何看待产业端开工支撑 M1 同比2026-8-0存款新增较低,多增维持负值,非银存款下行较快。7 月 M2 同比继续下行至 7.7%,银行负债端依然不稳定(非银存款少增量大幅低于居民企业存款多增量),从信用派生角度,广义货币供给的下行力量受信贷增速回落主导,即“信贷-存款”负循环还在延续而 M1 同比则和 6 月持平,维持在了4%,M2-M1 剪刀差略微下行至 3.7%,M2 同比回落环境下,M1 同比的边际支撑因素或在结汇资金回流和产业端开工韧性。此外,7 月非银存款同比少增 10300 亿元,或指向权益市场赚钱效应减弱带动的居民存款搬家进度的停滞。国泰海通金融地产