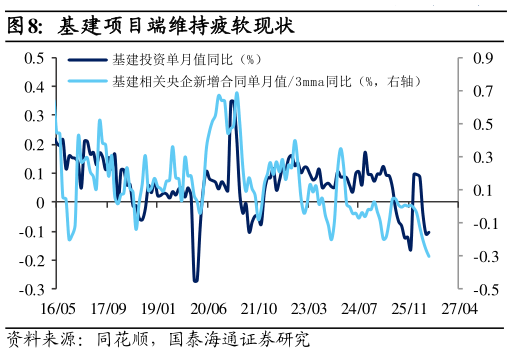
> 数据图表如何才能基建项目端维持疲软现状2026-8-02. 结合经济和社融数据推演:出口的支撑能持续吗 2.1. 低通胀和弱信贷的组合,意味着 7 月弱内需格局难破 通胀角度,7 月 PPI 同比和 CPI 同比均低于预期,PPI 同比下行至 3.5%,结构上商品价格主导中游加工拐头,同时下游消费跌幅扩大,下游制造业中的计算机、通信和其他电子设备制造业和电子机械及器材制造业形成独 立支撑。CPI 同比下行至 0.5%,结构上油价下跌带动的交通与通信分项走弱是主要拖累,与此同时剔除黄金、能源和食品影响的剩余分项延续走平,说明居民部门内生性消费动能尚未出现回暖迹象,7 月社零预计维持偏弱格局。 信贷角度,7 月信用脉冲依然处在下行通道,基于信用脉冲对制造业 PMI 的领先性来看,这种信用端收缩对制造业内需和固定投资的压制预计将具备一定的持续性。且基建端,虽然 7 月专项债发行有一定的边际加速,但是基建相关国央企的新增合同订单尚未被带动,7 月恐怕也难有明显反弹。国泰海通金融地产