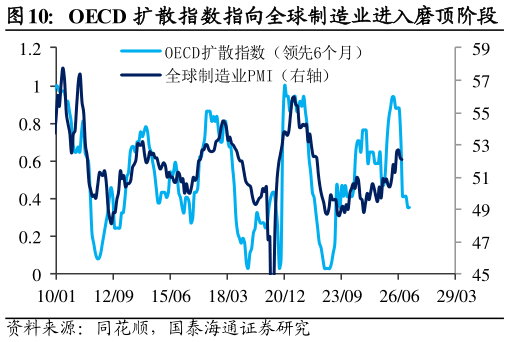
> 数据图表如何了解OECD 扩散指数指向全球制造业进入磨顶阶段2026-8-02.2. 海外周期是否见顶,出口是基本面最值得关注的边际变化 相比内需端“符合预期”的偏弱,下一步基本面可能更需要关注的是出口增速的见顶压力。2025 年下半年以来,半导体周期共振了库存周期(基钦周期)驱动全球制造业进入上行通道,于此同时,中国信用周期也处在上行周期,海内外周期一度共振。但是,2026 年开始国内信用周期再度转向下行,海外制造业周期则继续回暖,海内外周期错位,内弱外强格局明显。出口端增量一定程度对冲了内需压力,通过生产支撑了国内的 GDP 增长,一定程度也限制了国内的政策力度。 7 月中韩出口同比虽然还在高位,但都出现了增速的边际放缓,考虑到中国出口增速基本跟随全球制造业 PMI,而全球制造业 PMI 又稳定滞后于 OECD扩散指数(OECD 改善的国家占比),基于 OECD 扩散指数的见顶回落,全球制造业见顶带动中国出口增速见顶的概率在明显上升,这可能是三季度债市最需要关注的基本面主线。节奏上,我们认为全球制造业的顶部更 可能是一个逐步磨顶的而非快速反转的过程。国泰海通金融地产