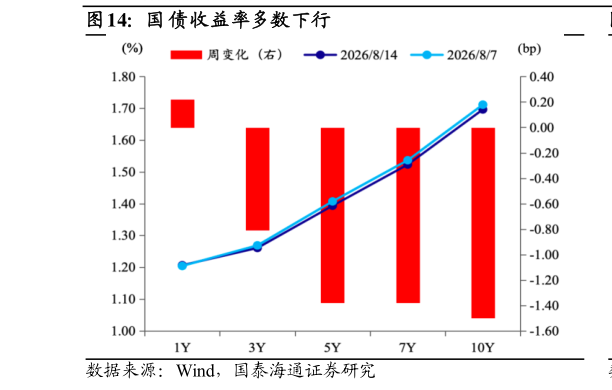
> 数据图表想关注一下国 债收益率多数下行2026-8-03. 固收大类资产:全球制造业周期尾部的配置思路 最后,在全球制造业的尾声阶段,大类资产如何配置在海外需求-国内制造框架下,“看商做债”框架如何进化中我们提到:“商品定价全球,而中债反应的是国内剩余流动性,因此,全球制造业上行的最优表达在商品,国内信用下行的最优表达则在中债。在海外制造业复苏,对内尚未构成系统性拉动,却通过通胀读数和风险偏好限制了利率下行斜率的状态下,多海外商品就是优化固收收益的最优解。沿着全球制造业周期复苏链条,复苏初期有色弹性最大,复苏的后半程,机会或在能源”。2025 年 6 月开始,全球制造业进入趋势上行周期,复苏初期有色金属的弹性放大2026 年 1 月美国滞后全球进入制造业复苏周期,美国制造业 PMI 开启上行和全球制造业PMI 进入高位区间是能源行情开启的宏观基础,同时叠加地缘磨擦下的供给冲击,油价弹性显著放大。 往后看,三季度很有可能进入美国制造业延续回暖,以及全球制造业周期寻顶的阶段。前者意味着美债利率的紧缩趋势难以反转,其对贵金属类强金融属性商品的压制就始终存在,有色金属仍然受工业属性支撑,但继续上涨的弹性开始受限 后者则意味着中债利率的中期下行空间有希望打开,当前货币和财政政策的一些扰动,在通过“企业利润-居民收入”有效拉动私人部门信用需求之前,更多反而是情绪扰动和配置窗口。国泰海通金融地产