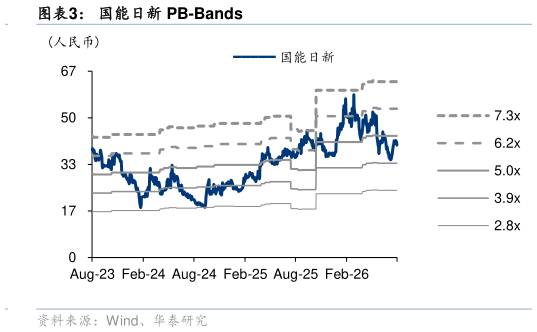
> 数据图表怎样理解国能日新 PB-Bands2026-8-02026 年 8 月 16 日中国内地 国能日新发布 2026 半年报,实现营业收入 3.52 亿元,同比 9.66%归母净利润 7012 万元,同比大幅提升 52.52%,主要得益于控股萨纳斯智维带来的一次性股权投资收益扣非净利润 5113 万元,同比增长 17.59%。26H1经营活动现金流净额为 2022 万元,去年同期为-214 万元,同比显著改善,反映下游新能源电站、发电集团客户回款周期优化,公司产品与运营服务现金流变现能力显著增强。截至 2026 年 6 月末,公司累计服务新能源电站 6327 家,较年初净增 298 家,功率预测行业市占率持续领跑,集中式电站存量客户保持良好粘性。我们看好公司 AI 战略落地,带动创新业务加速增长,维持买入评级。 26H1 主业功率预测筑牢基本盘,费用端管控良好 2026H1 公司毛利率为 63.70%,同比增长 2.33pct,销售管理研发费率分别为 21.70%7.45%14.57%,同比变动-0.070.560.75pct。2026H1 公司销售商品、提供劳务收入为 2.71 亿元,同比增长 30.15%,收入质量持续提升。从上半年收入结构来看,新能源发电功率预测产品整体营收 1.98 亿元,同比小幅下滑 3.38%,毛利率提升 11.54 个百分点至 73.12%,拆分后结构改善逻辑清晰:预测服务费收入 1.19 亿元,同比16.48%,高毛利服务业务持续增长硬件收入同比下滑 38.70%,主要受去年同期新能源抢装高基数拖累,属于短期行业周期扰动。并网智能控制系统同步快增,上半年收入6090 万元,同比19.36%,AGCAVC、一次调频、惯量响应产品适配新型电力系统考核标准,风光储多场景协同需求带动订单放量。 “旷冥”AI 智能体系落地,带动第二增长曲线加速增长 2026 年 4 月公司正式发布旷冥气象大模型 4.0、交易大模型 1.0,搭建五层全栈 AI 架构,打通气象感知-出力预测-电力交易-储能调控全链路,核心技术壁垒进一步加固。依托 AI 模型赋能,26H1 创新板块营收 2634 万元,同比大幅增长 62.96%,增长势能突出。其中电力交易业务增速 57.27%,覆盖全国全部现货试点省份,面向风光场站、独立储能、售电主体提供电价预测、策略生成、全流程托管服务,采用“基础服务费超额收益分成”模式,单客户价值显著高于传统软件业务储能 EMS、光储充云平台持续落地,适配独立储能、工商业算力储能多元场景,受益容量电价政策,储能运营托管需求快速扩张虚拟电厂通过子公司取得多省负荷聚合、售电资质,聚合分布式光伏与可调负荷参与辅助服务市场。公司同步增资控股萨纳斯智维补齐线下运维能力,构建 “AI 算法数字化平台线下资产运营”一体化服务闭环,加速从软件服务商转型综合能源资产运营商。 行业政策红利持续释放,公司全产业链布局有望受益 政策端,分布式光伏“四可”管理要求全面落地,全国各省份加速出台存量电站改造细则,分布式功率预测需求进入释放周期,公司配套综合解决方案已多省落地,成为未来 3-5 年核心增量来源。“十五五”规划明确 2030年风光总装机 36 亿千瓦、新能源发电量占比 30%目标,电力现货、独立储能容量电价、虚拟电厂配套政策持续落地,带动功率预测、电力交易、储能调控赛道长期高景气,公司源网荷储全产品线完整卡位各环节刚需场景。 盈利预测与估值 基本维持盈利预测,我们预计公司 26-28 年归母净利润为 1.652.132.81亿元。可比公司 Wind 一致预期 26PE 均值为 51.5 倍,考虑创新业务有望进入收获期,给予公司 65 倍 26PE,目标价为 57.45 元(前值 93.33 元,对应 75.0 倍 26PE,可比均值 49.2 倍 26PE)。 风险提示:新型电力系统建设不及预期创新业务推进不及预期。 免责声明和披露以及分析师声明是报告的一部分,请务必一起阅读。华泰证券综合其他