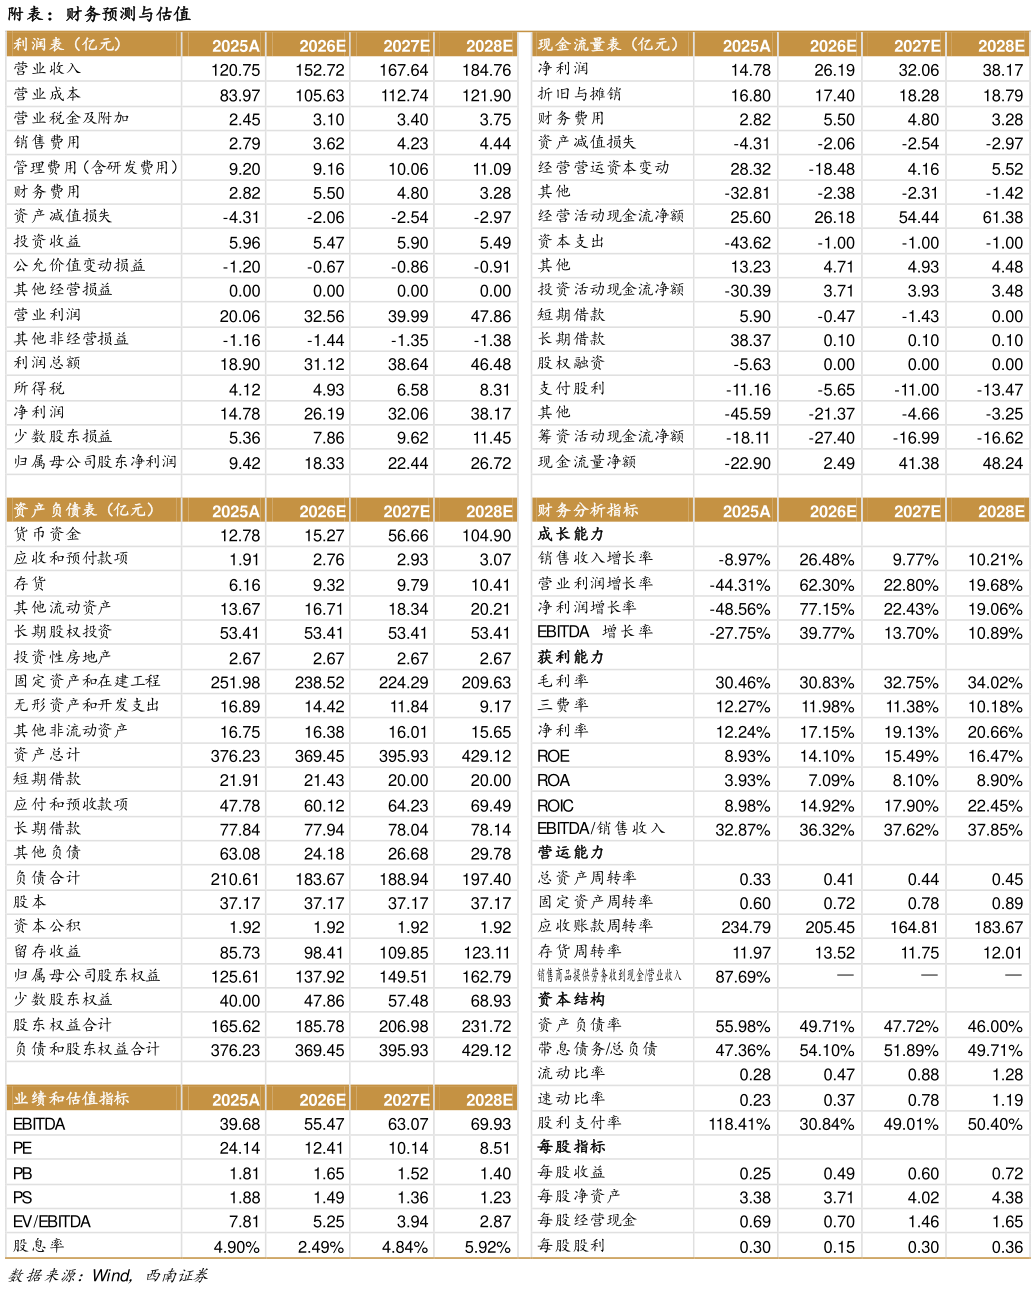
> 数据图表想问下各位网友附表:财务预测与估值2026-8-0本护城河。伴随纯碱、小苏打新建产能陆续落地释放,公司成长动能充足。综合行业与产能进度,预计未来三年公司归母净利润复合增长率为 41.55%,给予 2026 年 16 倍 PE,目标价 7.84 元,首次覆盖给予“买入”评级。西南证券综合其他