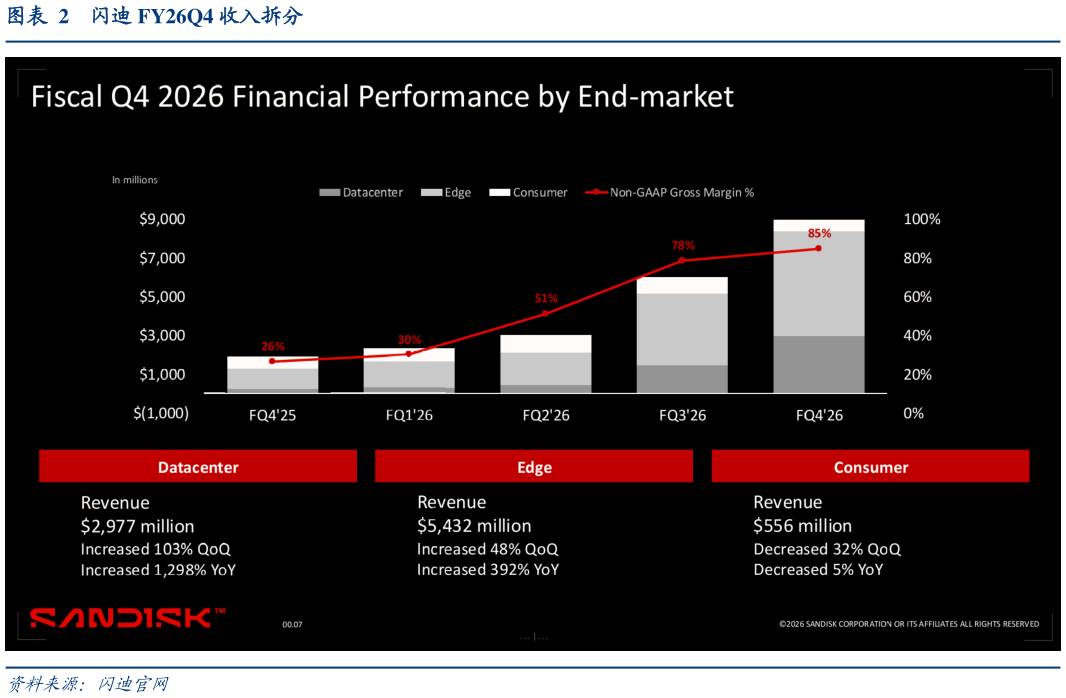
> 数据图表咨询大家闪迪 FY26Q4 收入拆分2026-8-51. 业绩总览:营收 89.65 亿美元(QoQ 51%,YoY 372%),超出预期(77.5亿到 82.5 亿美元),环比营收的增长大约有三分之一来自销量增加,三分之二来自价格上涨。FY2026 公司营收达到 202.48 亿美元YoY175%,业务量增长符合预期,达到了大约两位数的增长。Non-GAAP 毛利率为 84.6%(QoQ 6.2pct,YoY 58.2pct)。营业利润为 71.04 亿美元(QoQ 68%)。第四季度Non- GAAP 营业利润率 79.2%(QoQ 8.2pct)。Non-GAAP 每股收益为 39.25 美元(QoQ 67.66%)。GAAP 净利润 69.03 亿美元(QoQ 91%),Non-GAAP净利润 61.62 亿美元(QoQ 68%)。 2. 终 端 市 场 划 分 情 况 : 数 据 中 心 收 入 为 29.77 亿 美 元 ( QoQ103% ,YoY1298%边缘业务收入为 54.32 亿美元QoQ48%,YoY392%消费者业务收入为 5.56 亿美元(QoQ-32%,YoY-5%。 3. 业务进展及展望:(1)数据中心:公司在一大批超大规模和人工智能基础设施客户中推广了以计算为重点的 TLC 企业级 SSD。数据中心是公司增长最快的终端市场,也是公司长期增长的核心支柱。公司预计数据中心在 TAM 份额将从 2025 年的约 30% 增长到 2026 年的约 50%,并在 2027 年继续超越市场增长。2边缘业务:边缘市场仍然是一个大且战略重要的终端市场,涵盖智能手机、PC、平板以及新兴的物理人工智能应用场景,包括汽车、机器人和设备端智能 AI 代理。近期,由于需求向支持 AI 的设备和高端配置转移,PC和智能手机正在经历调整期,这也推动了存储容量的提升。在 PC 市场,OEM厂商通过更盈利的产品组合实现收入增长和利润率提升,这反映了对高端设备的需求。公司预计这些市场将在 2027 年回到增长轨道。从长远来看,设备端的人工智能和更丰富的内容将继续扩大高性能闪存在人机边缘的作用。(3)消费者业务:SanDisk 在全球消费者中的影响力仍然是行业内一个重要的差异化因素,让公司与终端用户和渠道合作伙伴有独特的联系。公司持续投资于品牌,并提升市场推广能力。公司围绕消费者重视的产品、能力和体验进行创新。 4. 整体展望:公司预计 NAND 市场将在 AI 推理作为主要利好因素的支持下继续加速增长。估计 NAND 市场在 CY2026 的收入将超过 3000 亿美元,同比增长 3 倍。预计 CY2027 的 NAND 市场收入将达到 5000 亿美元。当前来自客户的需求增长速度超过公司的供应,公司预计比特供应将在 2027 年之后仍然保持紧张 5. 公司业绩指引:FY2027Q1,公司预计营收在 103 亿美元到 108 亿美元之间,环比增长主要得益于 bit 供应量的增加和价格上涨。预计 Non-GAAP 毛利率在 83% 到 85% 之间。由于公司持续投资于创新和研发,以及员工股票薪酬相关的税收支出增加,预计 Non-GAAP 运营支出在 5.2 亿美元到 5.4 亿美元之间。假设完全稀释后股份为 1.55 亿股,预计第一季度 Non-GAAP 每股收益在 44 美元到 46 美元之间。华创证券综合其他