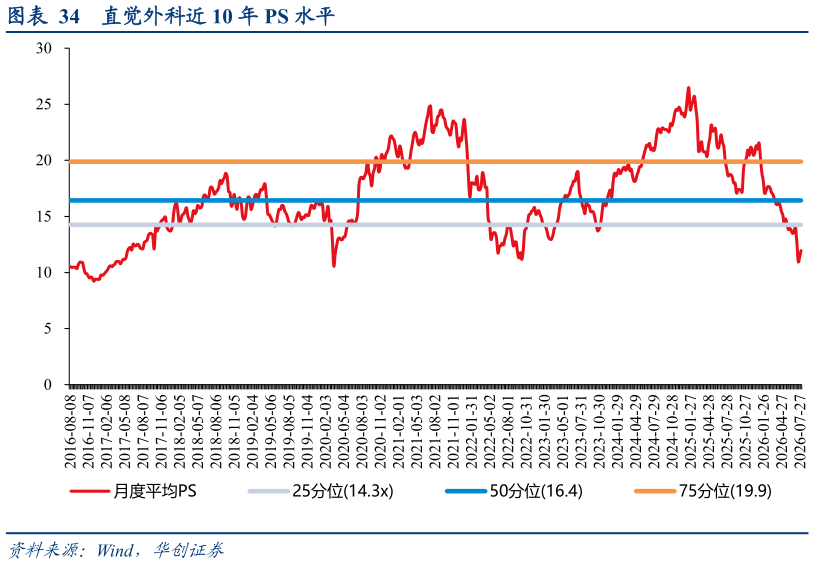
> 数据图表想关注一下直觉外科近 10 年 PS 水平2026-8-1公司通过快速迭代和差异化创新,已打造出完善的腔镜手术机器人产品矩阵,并具备卓越的产品力,叠加公司的高性价比和逐渐成熟的配套服务体系,有望在蓄势待发的国内市场和广阔的海外非美市场获取较高份额。我们预计公司 26-28 年营收分别为 8.4、13.2、19.0 亿元,净利润分别为 0.8、1.6、2.6 亿元。选取腔镜手术机器人公司直觉外科、微创机器人为可比公司,由于微创机器人与精锋均尚未盈利,选取 PS 估值,2026-2027 可比公司平均 PS 分别为 14.5x、11.1x。直觉外科已多年稳定盈利,当前 PS 水平较低,其近10 年 PS 中位数为 16.4x。考虑公司正处于业绩高速爆发阶段,参考直觉外科高增长时期的历史 PS 水平,经 DCF 估值交叉验证后给予公司 2027 年 19x PS,对应目标市值为 289亿港元,目标价为 74 港元。首次覆盖,给予“强推”评级。华创证券健康医疗