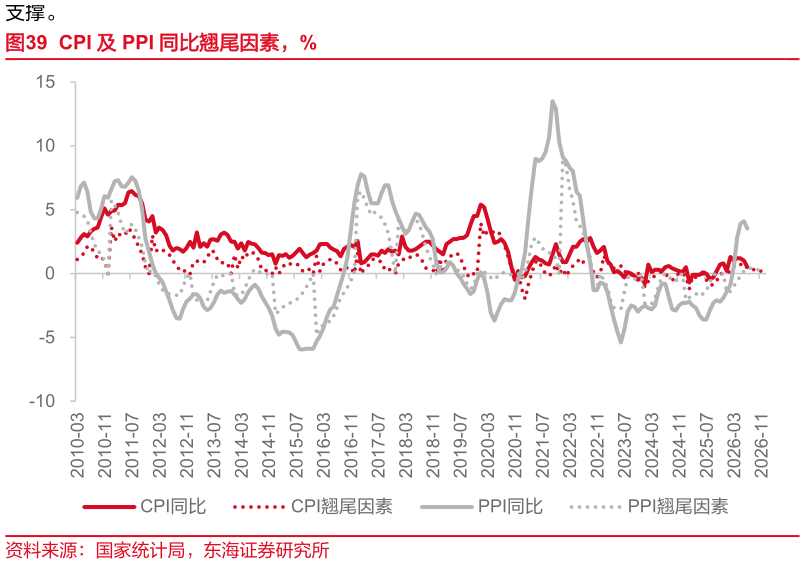
> 数据图表谁能回答CPI 及 PPI 同比翘尾因素,%2026-8-0今年以来平均月环比达 0.6%。2.煤价仍具备支撑。煤炭开采行业 7 月环比虽小幅回落至 4.2%,但仍为年内次高。3.输入性影响继续由支撑转为拖累。原油价格降幅小幅收窄,但下游价格降幅扩大,7 月石油和天然气开采环比-9.2%,燃料加工、化学原料和化学制品环比降幅分别扩大至-6.0%、-2.6%。4.建筑相关大宗商品行业承压。高温多雨及台风影响导致建筑项目进度放缓,黑色金属加工和非金属矿物制品价格环比分别为-0.8%和-0.5%。输入性通胀的影响进一步回落,导致 CPI 以及 PPI 均受到油价的拖累。不过从居民通胀来看,核心 CPI 仍保持相对稳定,往后看,交通和通信分项(油价)基数走低,而其他用品和服务(金价)基数走高,对 CPI 可能带来不同的影响。从 PPI 来看,近 5 个月油价的东海证券综合其他