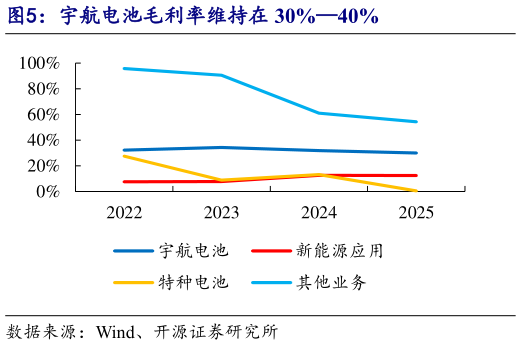
> 数据图表怎样理解宇航电池毛利率维持在 30%40%2026-8-1公司营业收入呈现波动后企稳,主要受航天集中交付时间与公司收缩低毛利业务两大因素交错影响。2023 年行业进入航天发射、型号集中验收大年,北斗组网、探月工程、深空探测等重大航天项目集中交付,宇航电源系统大额订单集中确认收入,公司营收规模由 20 亿元量级抬升至 30 亿元区间。2024 年营收同比阶段性回落,核心系公司战略层面主动收缩储能 EPC、光伏微电网等低毛利、甚至亏损业务,该板块营收规模收缩直接拖累当期营收表现。经过 2024-2025 年业务结构优化调整,公司主业营收规模企稳修复,2026 年一季度营收同比大幅增长 87.19%,增长弹性显著释放。公司聚焦宇航电源,综合毛利率持续修复。2023 年公司综合毛利率触底下行,主要由于低毛利新能源业务营收占比由 2022 年的约 30%提升至 42%,板块毛利率仅7.72%。同期特种电源业务毛利率由 27.60% 显著下行至 8.81%,综合毛利率降至 21.17%,低毛利业务占比过高对主业盈利能力形成明显压制。2024 年起公司推进业务结构优化,逐步清退亏损新能源 EPC 业务,高毛利宇航电源主业营收占比提升至 63%,该板块毛利率长期稳定在 32% 左右,两大变量共振带动综合毛利率触底回升。2025 年公司毛利率维持高位区间运行,业务结构优化的盈利改善效果持续巩固,盈利中枢实现上移。开源证券科技传媒