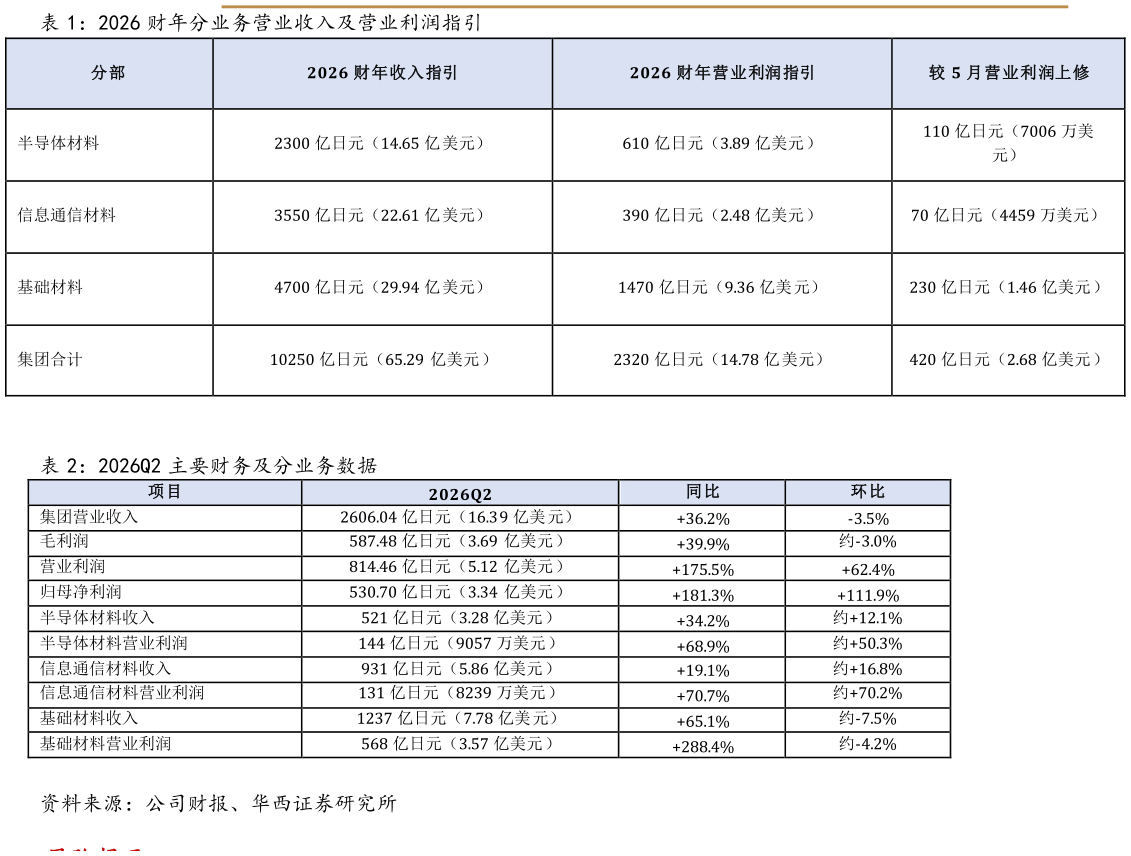
> 数据图表谁能回答2026 财年分业务营业收入及营业利润指引 2026Q2 主要财务及分业务数据2026-8-11)全年业绩指引 公司将 2026 财年营业收入指引由 9300 亿日元(59.24 亿美元 ) 上 调至 1.025 万 亿日 元( 65.29 亿 美 元) ,同 比 增 长15.9%,较原指引提高 10.2%营业利润指引由 1900 亿日元(12.10 亿美元)上调至 2320 亿日元(14.78 亿美元),同比增长 32.6%,较原指引提高 22.1%。 公司同时将税前利润指引由 1780 亿日元(11.34 亿美元)上调至 2210 亿日元(14.08 亿美元),同比增长 30.7%,较原指引提高 24.2%归属于母公司股东的净利润指引由 1140 亿日元(7.26 亿美元)上调至 1410 亿日元(8.98 亿美元),同比增长 34.7%,较原指引提高 23.7%。业绩指引上调主要考虑 AI 服务器相关需求持续扩大,半导体材料及信息通信材料销量和销售价格改善,以及日元汇率和铜价假设上调,部分被天气不佳导致的矿山减产影响抵消。 公司预计 2026 财年 LME 铜平均价格为 586 美分磅,其中 7月以后为 580 美分磅日元兑美元平均汇率预计为 157 日元美元,其中 7 月以后为 160 日元美元、10 月以后为 155 日元美元。 2)分业务全年预测 半导体材料内部,薄膜材料全年收入指引上调至 1900 亿日元(12.10 亿美元)、营业利润上调至 580 亿日元(3.69 亿美元)TaNb 收入上调至 550 亿日元(3.50 亿美元)、营业利润上调至 30 亿日元(1911 万美元)。管理层明确表示,AI 数据中心相关需求扩张、半导体靶材及 InP 销售价格改善是半导体材料上修的主要原因。 3)AI 材料中期判断 从 2026Q2 经营数据看,JX 金属的 AI 受益已经从单一半导体靶材扩展至多材料平台:先进逻辑存储推动半导体靶材AI数据存储带动磁性材料靶材高速光互连推动 InPAI 服务器电源和高端电容带动钽粉及东邦钛业超细镍粉服务器连接器推动钛铜。 其中,InP 710 倍扩产的幅度最为激进,反映公司对数据中心光互连从机架间向机架内继续光化的中长期需求判断钽粉Q2 销量89%、钛铜42%,则显示 AI 需求已经快速传导至传统半导体材料之外的高功能金属材料。华西证券能源矿产