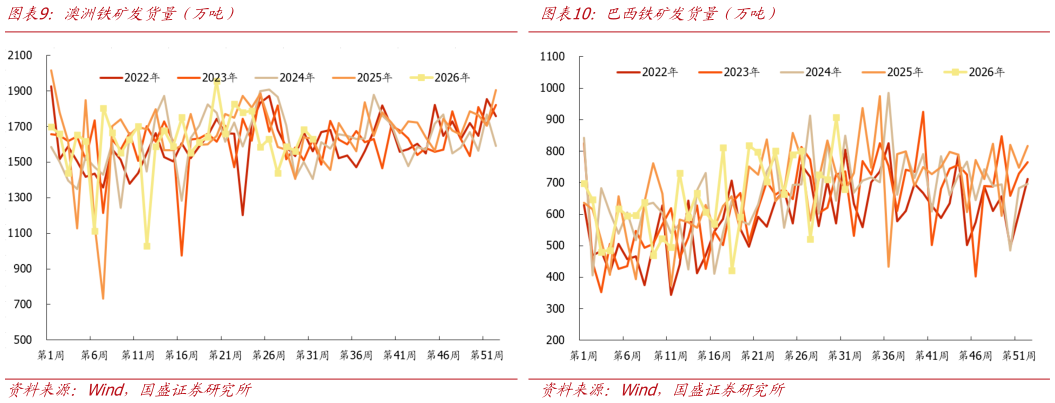
> 数据图表一起讨论下澳洲铁矿发货量(万吨)2026-8-2钢材产量同比回落,政策端强调“加力扩大内需、优化供给”:鉴于粗钢去年 4 月份之后同比基数统计质量较差,我们用钢材产量增速去耦合实际经济增长可能更符合实际情况,2026年 1-7 月份中国钢材表观消费量 77431 万吨,同比回落 2.7%,转型期经济上的波动没有粗钢产量数据“统计波动”那么剧烈,今年总量政策和去年持平,但更加聚焦结构转型。而改革会造成一定财政收缩的效果,实际的财政宽松程度较 2025 年下降。上半年分季度看,一季度国内生产总值同比增长 5.0%,二季度政策进入观察收缩期,随着财政的收缩效应,二季度增长放缓至 4.3%。7 月国债净融资额为 6429 亿元,显著高于上半年及二季度月均值地方债净融资额为 4705 亿元,发行进度较上月有所放缓,1-7 月地方政府一般债与专项债发行进度均为 55%左右,未来地方政府债券额度还有较大的释放空间。具体来看,4月后月度投资数据下滑趋势仍持续,其中 7 月单月广义基建同比-14.7%,狭义基建同比-11.7%,降幅较上月降幅 10.6%、10.2%继续扩大,拖累广义基建 1-7 月累计同比增速降至-3.6%,地产投资累计降幅扩大至 19.2%。消费方面,由于 2425 年的财政补贴透支了耐用品消费,补贴退坡及高基数继续影响消费增速,汽车和家电今年负增长或将是大概率事件,1-7 月社零总额同比1.2%,较上月增幅收窄 0.1pct,7 月社零总额同比增速降至 0.6%。在中国经济二季度出现回落后,7 月 30 日召开的中共中央政治局会议指出,“实施好更加积极的财政政策和适度宽松的货币政策,充分发挥各项存量政策效能,及时谋划出台务实管用的增量政策,加大逆周期调节力度,加力扩大内需、优化供给”。从后续节奏上来看,二季度及 7 月偏弱经济数据并非常态,政策节奏切换背景下,后期财政有望增加托底的力度,需求端或将出现拐点。 钢材出口降幅继续收窄,间接出口依旧强劲。2025 年钢铁直接出口和间接出口已经占到国内钢产量的 25%左右。直接出口方面 2026 年 1-7 月钢材净出口 6185 万吨,同比降 4.1%,降幅较上月收窄 1.2pct,其中 7 月净出口 968 万吨,同比增长 3.1%,前期钢材出口降幅可能与钢铁产品实施出口许可证管理以及人民币升值有关,近两个月钢材直接出口同比增加,带动净出口降幅持续收窄2025 年以来汽车、家电等制造业出口强劲也带动了钢铁的间接出口,7 月我国货物贸易出口 2.71 万亿元,增长 17.8%,1-7 月我国货物进出口总额 301264亿元,同比增长 17.3%,其中出口 174400 亿元,增长 14.0%,前 7 个月我国与东盟贸易总值增长 20%,与欧盟贸易总值增长 9.5%,与美国贸易总值下降 1.6%出口增长的原因在于“中国制造”与全球各类需求的精准适配,前 7 个月我国出口机电产品 11.12 万亿元,增长 21.2%,近年来中国制造业不断增强国际竞争力带来的钢铁间接出口提高是近年来对冲地产下降的有效手段之一。去年美国的关税和贸易政策更多造成贸易流的改变,大量的直接贸易转变成间接贸易,对最终结果影响较小。总量上美国巨额财政赤字推动贸易逆差日益攀高。作为世界最大的逆差国美国财政赤字在过去的五年里大幅扩张,导致美国整体进口金额也随之大幅增加。美国贸易逆差完全跟随财政支出增减而波动。今年美国财政赤字依然维持高位,对中国产品的直接和间接进口依然易升难降,除此之外中国在出口结构中随着产业升级加快,制造业占比提高对钢铁需求增长也是锦上添花的效果。 后市研判:关注后续政策端“加力扩大内需、优化供给”实施力度,有望推动基本面阶段性改善。经济转型需要一定时间,这一期间经济的系统性风险不大,但系统性增速上升的机会也不大。未来我们会习惯经济在衰退和复苏之间徘徊的收敛形态。经济不断收敛下去,让经济足够的稳定去进行结构性改革。近期高频数据显示期间黑色金属需求疲弱,钢企二季度盈利压力较大。近期焦煤价格由于供给端因素大幅上涨,对钢铁行业盈利进一步挤压。我们预计三季度之后财政执行会逐步加快,从而托底需求。如果后期行业“反内卷”、碳双控等供给收缩政策得以严格执行,会扭转目前钢企盈利低迷的局面,板块也会有超额收益。我们前期用重置价值测算行业头部企业,当下这些公司绝对估值位置处于低位。从中长期价值视角可以关注标的如宝钢股份、南钢股份、华菱钢铁、方大特钢、新钢股份这些优质钢企,受益于油气、核电景气周期的久立特材,受益于管网改造及普钢盈利弹性的新兴铸管,受益于煤电新建及油气景气周期的常宝股份,以及受益于需求复苏和镀镍钢壳业务的甬金股份。 风险提示:国内产量调控政策超预期,下游需求不及预期,原料价格超预期上涨。国盛证券综合其他