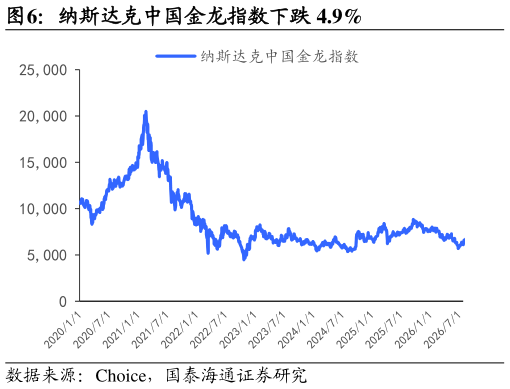
> 数据图表咨询下各位纳斯达克中国金龙指数下跌 4.9%2026-8-21. 周观点 闪迪投资者日:预计在完成业务投资后,将把 100%的剩余现金返还股东。闪迪于 8 月 13 日开展投资者日活动,重点介绍公司长期增长战略和可持续的长期财务模式,并阐述了产品与技术创新以及商业模式方面的重点进展。1)财务指引上,预计 28-30 年期间营收将实现中高个位数百分比增长,与比特增长保持一致非 GAAP 毛利率预计维持在约 80%,非 GAAP 营业利润率预计维持在约 75%。在计入税费、资本支出以及支持业务增长所需的营运资本后,闪迪预计调整后自由现金流利润率将达到约 50%2)业务模式上,NBM 正迅速成为闪迪主要的业务模式。目前,公司已经与 8 家客户签署 NBM 协议,相关协议覆盖的比特量约占 2027 财年比特量的 50%,以及 2028 财年比特量的约三分之二。凭借着公司对 NBM 协议的可持续性的信心,预计在完成业务投资后,将 100%的剩余现金返还给股东。3)产品创新上,闪迪公布二维拓展战略,基于 CBA 技术高效生产定制衍生产品,最新的 BiCS10 QLC 节点较 BiCS8 实现了 60%的比特密度提升,在比特密度、性能和功耗效率方面树立了行业标杆。 新云 NBISCRWV 发布业绩,连续验证北美算租正循环进一步强化。1)NBIS 业绩全面超预期,订单与利润同步加速:公司 26Q2 实现营收 5.82 亿美元,同比454%,核心 AI 云业务销售额同比514%至 5.75 亿美元。公司盈利能力大幅改善,调整后 EBITDA 2.36 亿美金,AI Cloud 调整后 EBITDA margin 进一步提升至 50%(vs 26Q1 45%、25Q4 24%)订单方面,Q2 新签 4 个标志性 AI Cloud 合同,平均单笔合同总价值(TCV)超过 10 亿美元客户总承诺金额已超 400 亿美元,Q2 总合同价值环比接近 4 倍、新客户合同价值环比增长超 9 倍2)CRWV 单季度在手容量快速提升:公司 26Q2实现营收 25.8 亿美元,同比112%公司上调全年营收预期至 124-132 亿美元、年底预期年化营收 185-195 亿美元。在手合约方面,截至 26Q2 末公司在手订单 1040 亿美元、26Q3 初新增 250 亿美元订单,且新增订单盈利能力更强,26 年 7 月公司所有 SKU 价格上涨 25%,预计未来几个季度内经调整经营利润率将从 5%提升至10%。此外,目前超 50%订单已开始向客户交付、预计至 26 年年底、超 23 积压订单将开始交付。 光通信 LITECOHR 发布业绩,OCSCPO 商业化加速兑现:1)LITE OCS内部扩张顺利,CPONPO 商业化路径明晰。LITE FY26Q4 营收 10.1 亿美元,Non-GAAP 经营利润率 36.6%,Y27Q1 预期营收 12.25-12.75 亿美元,Non-GAAP 经营利润率 39.5%-40.5%。EML 季度业绩再创新高,有望在 26年底 EML 产能同比增长 50%OCS 方面,Y26Q3Q4 公司 OCS 出货量翻番后,预计 FY27Q1 OCS 季度收入首次突破 1 亿美元NPO 方面,领先NPO 客户出货需求可能提前 1 个季度、预计 27-28 年开始放量。2)COHR产能扩张仍在继续,CPO 预计 FY27Q2 贡献收入:FY26Q4 公司营收 20.5亿美元,同比34%,Non-GAAP 毛利率 40.2%FY27Q1 预计营收 22-24亿美元、Non-GAAP 毛利率 39.5%-41.5%。CPO 方面,预计 CPO 将于 FY27Q2开始贡献收入,26 年 9 月公司将发布 Coherent PhotonLink 平台,支持完整光信号链,CPO、NPO 及其他形式光集成,满足客户完整解决方案需求。FY26Q4 公司 InP 产能同比增长约 80%,公司本季度末 InP 产能同比翻倍,较原计划提前 1 个季度,预计 CY27 年底内部产能继续翻倍。国泰海通科技传媒