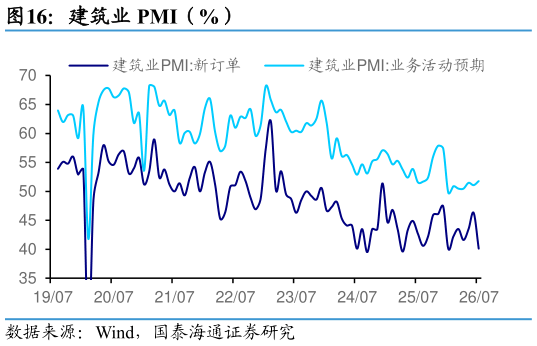
> 数据图表咨询下各位建筑业 PMI(%)2026-8-1宏观专题 趋缓的双重挤压。7 月 PMI 新订单分项边际回落,凸显出终端需求对制造业扩产意愿的约束工业企业利润增速走弱及中国中小企业信心指数处于阶段性低位,制约了民营及中小企业自发加杠杆进行资本开支的能力。从结构分化来看,外强内弱、新强旧弱的双重特征仍显著,受出口韧性支撑的出口链行业、受益于政策引导的高技术与装备制造行业投资维持正增长,而内需中消费和地产链行业深陷负增长。 基建托底力度未及预期,其原因可归结为资金端支撑偏弱、施工端高频走低以及需求与预期双重探底三个维度。从资金看,截至 8 月中旬,专项债发行节奏仍靠后,使得基建项目的资本金与配套资金到位受阻,资金链条偏紧对实物工作量的拉动效应未能及时显现。从施工看,施工端高频指标普遍走弱,实物工作量转化明显不足,这既有高成本的压制(如沥青),也有高温天气对施工条件的限制影响。从订单看,建筑业 PMI 新订单指数在 7 月加速下行并逼近 40 的低位区间,表明新增基建储备项目与市场订单严重不足,施工企业对后续项目接续与开工意愿极为谨慎。国泰海通综合其他