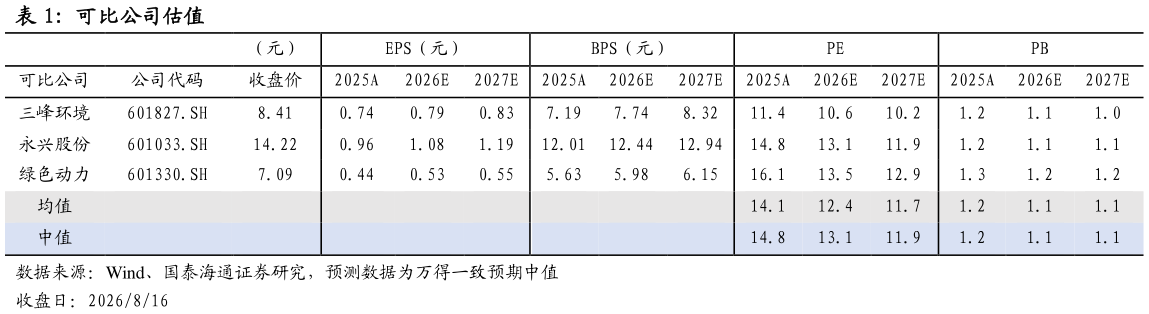
> 数据图表各位网友请教一下可比公司估值2026-8-1维持“增持”评级。维持公司 2026-2028 年预测归母净利润分别为27.79、31.78、35.23 亿元,对应 EPS 分别为 1.36、1.55、1.72 元,参考可比公司估值(表 1),考虑公司固废经营稳健,新能源材料业务快速增长,给予公司 2026 年 16 倍 PE,下调目标价至 21.76 元。 业绩同比承压、Q2 环比改善。2026H1 公司实现营收 30.69 亿元,同比下降 21.39%归母净利润 9.30 亿元,同比下降 34.76%扣非归母净利润 8.67 亿元,同比下降 36.70%。单 Q2 实现营收 16.13 亿元,同比下降 14.83%、环比增长 10.81%扣非归母净利润 4.65 亿元,同比下降 33.22%、环比增长 15.73%。Q2 毛利率 48.49%,环比提升 3.30pct、同比下降 2.77pct2026H1 综合毛利率 46.92%,同比下降 2.12pct,叠加财务费用同比增长 36.46%,利润降幅大于收入。 环保运营保持高盈利,是 2026H1 利润与现金流的核心支撑。2026H1项目运营收入 18.40 亿元,毛利率 62.44%,贡献约 79.8%的综合毛利垃圾入库量 725.99 万吨、发电量 24.64 亿度、上网电量 20.39 亿度,分别同比增长 5.32%、8.96%、9.44%。昆山再生资源项目三炉两机和重要参股宝鸡项目进入试运行,龙港、文成、招远项目新增对外供热,富锦炉渣资源化项目投产试运营海外中标印尼巴厘岛、茂物垃圾焚烧发电项目,合计设计处理规模约 3,000 吨日 。公司2026H1 经营活动现金流净额 11.51 亿元,同比下降 13.04%,约为归母净利润的 124%,整体利润现金含量保持较好。关注装备交付与新材料盈利爬坡进度。2026H1 设备、EPC 及服务收入 7.11 亿元,毛利率 34.49%。2026H1 新增印尼垃圾焚烧发电项目设备订单,2026H1 新材料产品收入 4.96 亿元,已超过 2025 全年4.21 亿元,但毛利率 5.84%,低于 2025 全年 15.84%嘉曼第三条富氧侧吹生产线于 6 月底投入试生产,2026H1 实现营业收入 4.34亿元,静待后续产量爬坡和单位盈利改善。伟明盛青 2026H1 实现营业收入 11.01 亿元,该收入不并入公司合并报表同期公司对联营企业和合营企业的投资收益由 0.25 亿元增至 0.76 亿元。 风险提示:项目进度低于预期、大宗商品价格剧烈波动等。国泰海通综合其他