> 数据图表各位网友请教一下多数总值指数久期持续拉长
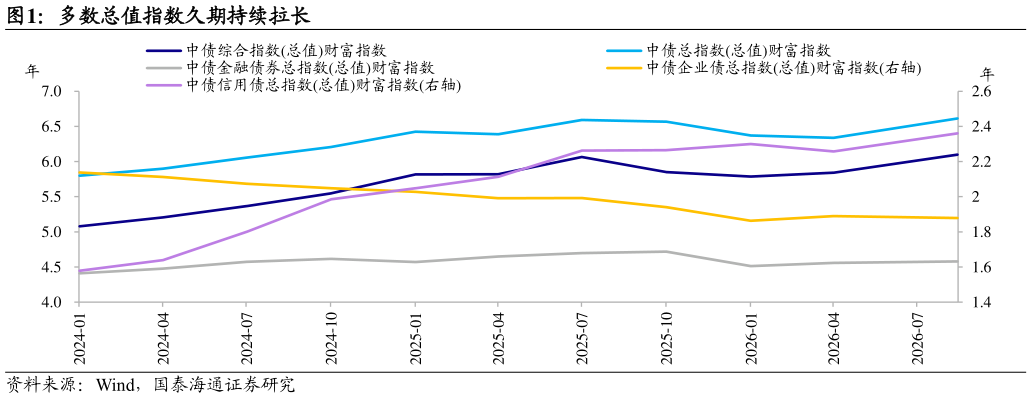
2026-8-21. 债基久期翻倍背后的“补拉长”驱动 2024 年 1 月至 2026 年 8 月,中长债基久期中位数由 1.88 附近攀升至 3.96,涨幅超过一倍,2026 年二季度后拉升斜率显著陡峭化。市场通常将这一现象归因于资产荒下的交易拥挤与排名压力,但基准指数端的变化提供了另一层理解视角基金久期的拉升,在相当程度上是对基准指数久期趋势性拉长的跟随。 观察中债系列指数的久期轨迹,多数总值指数确实呈现出持续拉长的特征。中债综合(总值)财富指数久期由 2024 年初的 5.08 年升至 2026 年 8 月的6.10 年,中债总指数(总值)财富指数由 5.80 年升至 6.61 年,整体上行趋势明确。但指数内部并非一致拉长:中债金融债券总指数久期基本在 4.44.7 之间窄幅波动,2026 年 8 月值 4.58 低于 2025 年 10 月的 4.72 年中债企业债总指数久期则由 2.14 年持续缩短至 1.88 年。整体来看,“指数变长”是多数总值指数的结构性特征,但非全品类指数的共性,具体分析仍需考虑跟踪不同基准的基金面临的基准牵引方向。