> 数据图表如何解释中长债基久期
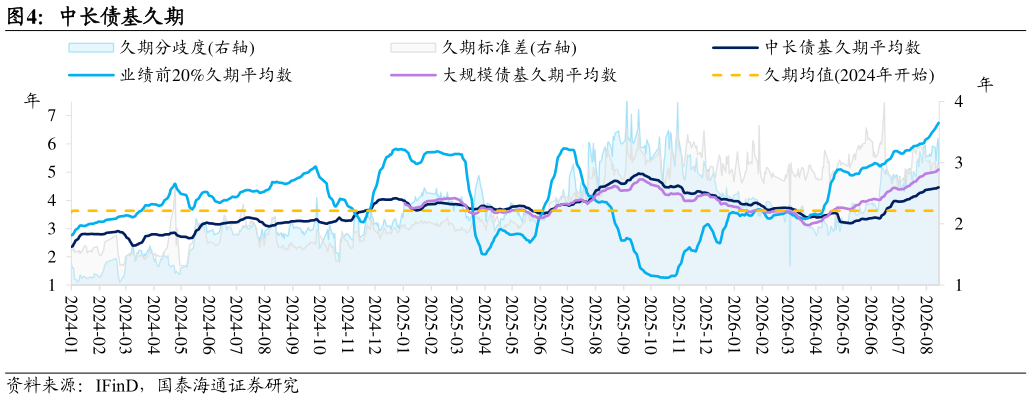
2026-8-2指数端的牵引不足以完全解释基金端的上行,基金久期仍然有回调的可能,但指数上升可能使得基金久期回调的幅度下降。2026 年 4 月至 8 月,中长债基久期由 2.9 年跳升至 3.96 年(增幅 1.06 年),同期中债综合指数久期仅由 5.84 年升至 6.10 年(增幅 0.26 年),基金端波动明显更大,说明交易拥挤贡献了可观的超额拉升。这也意味着若交易共识松动,基金确实存在降久期的动力。但以 2024 年至今久期均值 3.13 年为锚,当前约 1 年的偏离中,交易端与基准端的归因约为 3:1,若后续基准指数仍在拉长,两者对冲后基金实际面临的久期净压缩仅约 0.5 年。换言之,即便出现降久期,也更接近于温和的仓位再平衡,而非剧烈的集中抛售。综合来看,当前基准指数为基金拉久期提供了方向性的锚定依据,交易端的共识强化则在幅度上放大了这一趋势。