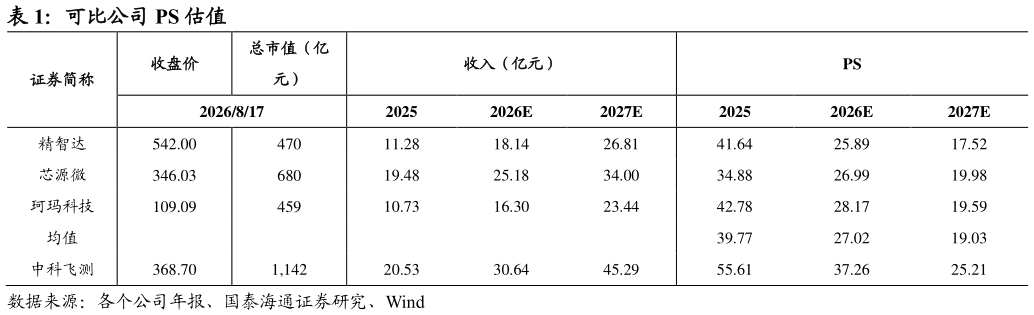
> 数据图表请问一下可比公司 PS 估值2026-8-2收入和订单仍处于高增长通道。公司 2025 年营收 20.53 亿元、同比增长 48.7%,归母净利润 0.59 亿元、实现扭亏2026 年一季度营收继续增长 34.6%,合同负债由 2025 年末的 5.65 亿元升至 8.81 亿元,显示在手需求较强。与此同时,公司 2025 年研发投入 6.56 亿元,占收入 32%2026 年一季度研发投入进一步增长 52.2%至 1.83 亿元。短期费用压制利润,长期看订单与收入规模持续扩大、研发费用率逐步下降,有望带来中期盈利弹性。风险提示:量测设备国产化率提升不及预期,下游扩产不及预期。国泰海通科技传媒