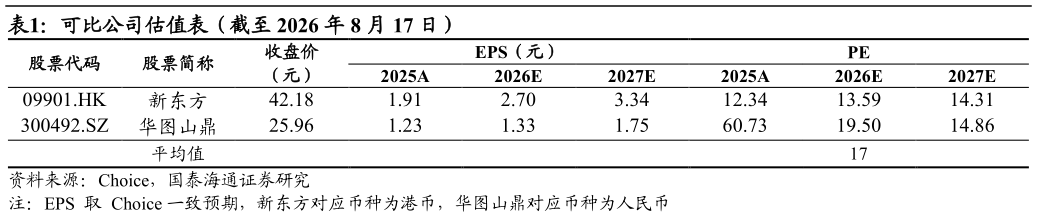
> 数据图表如何解释可比公司估值表(截至 2026 年 8 月 17 日)2026-8-2个性化教育仍贡献绝大部分收入,东部区域及全日制业务表现相对突出。1H26 教育培训服务收入 20.91 亿元,占营业收入的 96.67%,毛利率为 36.69%分区域看,东部地区收入 13.47 亿元,同比18.05%,毛利率同比提升 4.57pct 至 35.86%,是收入和利润改善的主要区域中部地区收入 2.19 亿元,同比12.31%,毛利率基本稳定西部地区收入 5.97 亿元,同比2.88%,毛利率同比下降 4.61pct至 41.51%。全日制扩容、产教融合项目落地及新业务培育构成后续催化。公司后续将继续推进常规校区优化、全日制学校扩容及基地升级,招生规模增长与新增产能利用率提升有望支持个性化教育业务延续增长职教方面,公司拟在海南围绕集成电路、智能制造等方向共建专业群,并已建成低空经济校企合作平台及人才培养体系,相关项目由能力建设向招生、课程和产业服务转化后,有望拓展职业教育收入来源。国泰海通公共服务