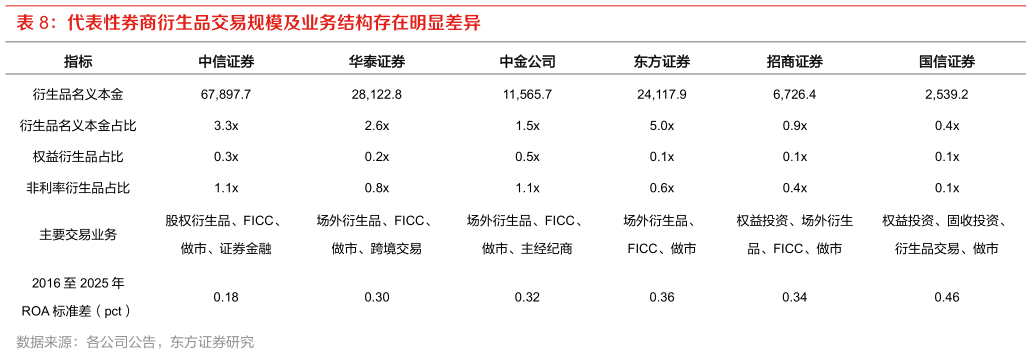
> 数据图表怎样理解代表性券商衍生品交易规模及业务结构存在明显差异
2026-8-2业务模式差异进一步影响自营收益对市场方向的敏感程度。2025 年,中信证券 华泰证券 中金公司衍生品名义本金分别相当于总资产的 3.3 2.6 1.5 倍,权益衍生品相当于总资产的 0.3 0.2 0.5倍,同时覆盖股权衍生品、FICC、做市及场外衍生品等多类交易业务招商证券和国信证券衍生品名义本金相当于总资产的 0.9 0.4 倍。东方证券衍生品名义本金达到总资产的 5.0 倍,但权益及非利率衍生品占资产比例分别仅为 0.1 0.6 倍,表明衍生品总规模本身不能直接代表非方向性业务占比,需要结合产品结构和具体业务模式判断。衍生品及做市工具的丰富为券商管理市场风险、承接客户交易及开展跨资产交易提供了更多手段,有助于拓宽金融资产的使用场景。