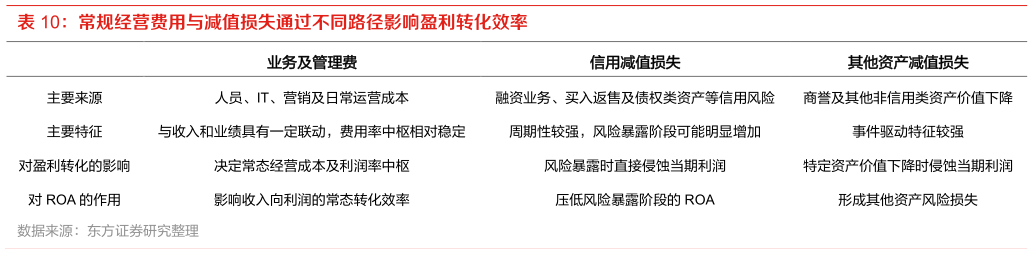
> 数据图表想问下各位网友常规经营费用与减值损失通过不同路径影响盈利转化效率
2026-8-2从 ROA 框架看,成本与减值共同决定收入最终能够保留多少利润,但二者作用机制存在明显差异。业务及管理费率相对稳定,主要约束常态盈利转化水平信用及其他资产减值则取决于前期资产投放形成的风险暴露,决定压力情景下的额外利润损失。这也意味着,重资本业务对 ROA 的贡献不能仅观察资产规模和表观收益率,还需要考虑风险调整后的最终回报:自营和信用业务扩大资产负债表能够增加收入来源,但若新增资产对应的风险损失同步提高,收入增长未必能够转化为更高 ROA。对于券商而言,维持 ROA 下限的核心在于控制资产扩张后的风险成本,使新增资产收入能够在扣除经营费用和潜在减值后形成稳定利润。