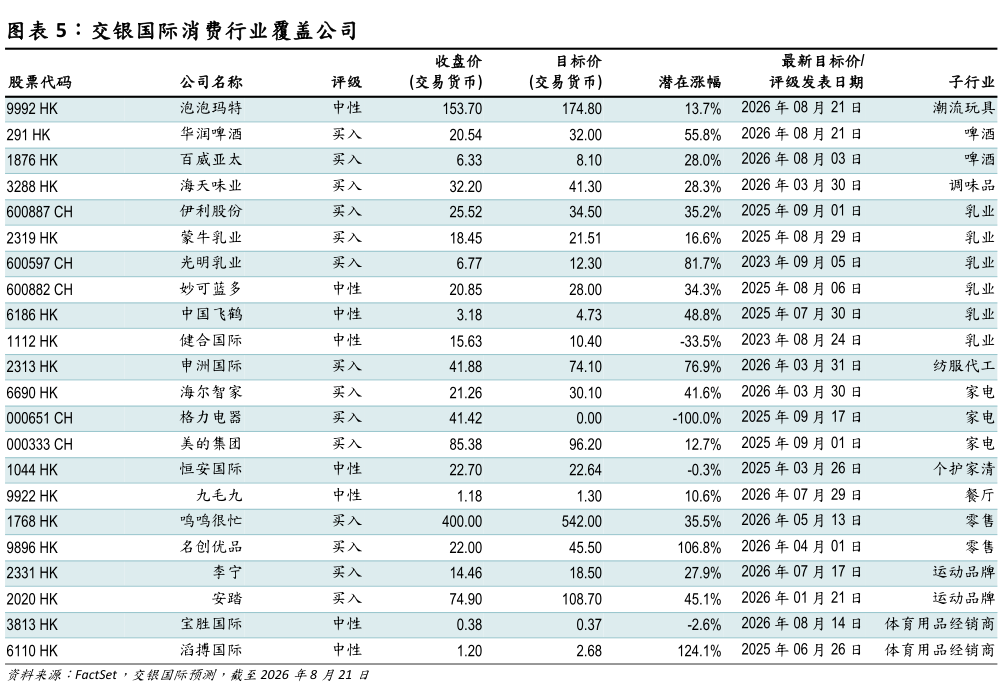
> 数据图表咨询大家交银国际消费行业覆盖公司
2026-8-5下调盈利预测和目标价,维持买入评级:短期来看,3 季度以来的台风及降雨对部分核心销售区域旺季需求形成扰动,或增加下半年销售的不确定性。同时,考虑到原材料成本上涨令啤酒业务利润率提升节奏慢于此前预期,且白酒业务仍处于调整阶段,我们下调公司 2026-28 年经调整净利润预测 3-6%,并下调目标价至 32.00 港元。总体来看,公司啤酒主业总体表现稳健,高端化的长期趋势未变同时,公司经营性现金流及净现金充裕,管理层提到中长期其派息率有望逐步提升至 60%,并向 70%方向推进,股东回报有望持续改善。因此,华润啤酒仍是我们啤酒行业首选,维持买入评级。