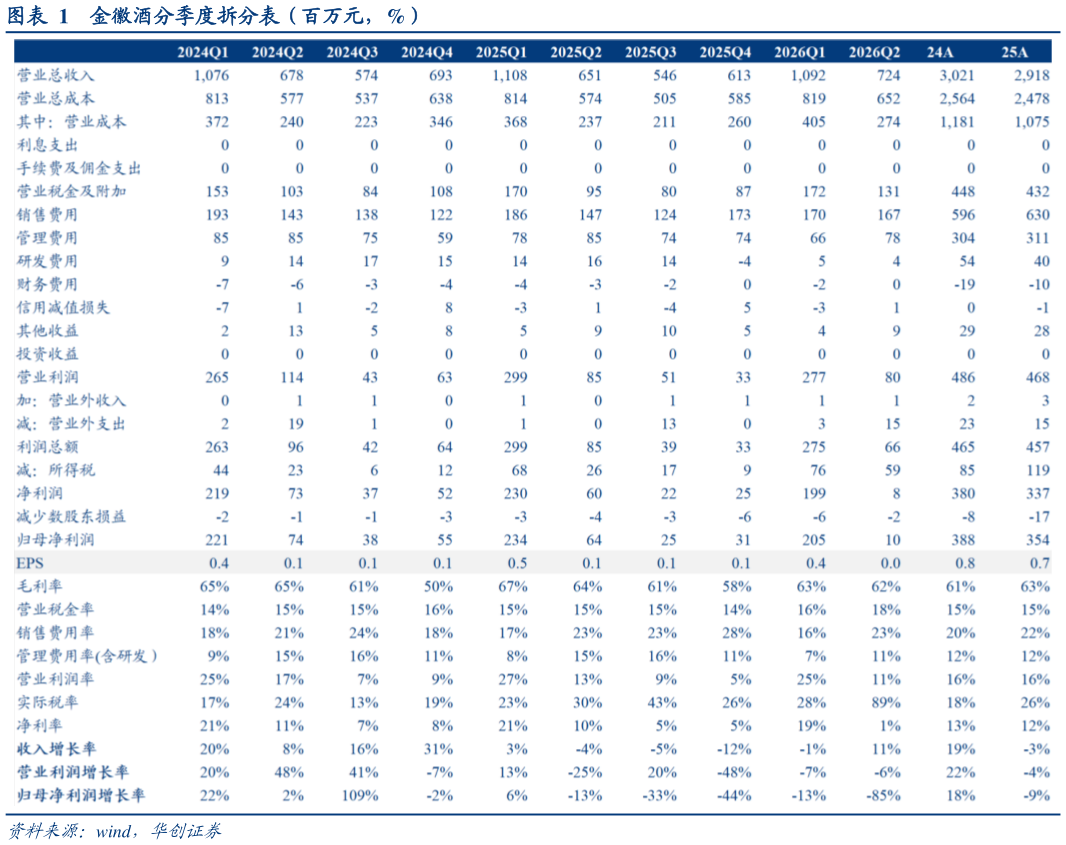
> 数据图表咨询下各位金徽酒分季度拆分表(百万元,%)2026-8-5 26H1 经营稳健进取,下半年改善趋势有望延续。公司坚持“布局全国、深耕西北、重点突破”战略路径,积极进取持续提升大西北根据地市场占有率,经营态势稳中向好。上半年公司凭借产品结构升级、西北市场优势经营表现超预期,产品、市场及渠道增势显现。省内年份系列增速最快,增量来自西北商务场景修复、宴席市场抢夺剑南春的份额,省外陕西市场势能延续,基数较低的新疆青海宁夏内蒙等也在持续突破。展望下半年,预计公司经营端将持续保持积极状态创造增量,改善趋势有望延续。 投资建议:兼具安全边际与成长空间,维持“推荐”评级。金徽酒同时兼具短期确定性与远期成长性,年内看公司团队稳定战略清晰,渠道健康份额持续提升,Q2 经营边际转正,全年收入端有望平稳微增,考虑公司 Q2 一次性补缴税因素,全年利润可能偏低,但还原后中枢利润下实际情况尚可。长期看伴随西北市场扩容升级,公司具备较大成长空间。结合公司最新运营情况,我们略调整26-28 年 EPS 预测值为 0.520.780.88 元(原预测值为 0.760.891.07 元),给予27 年目标估值 30 倍 PE,维持目标价 23 元,维持“推荐”评级。 风险提示: 行业需求持续疲弱,西北竞争加剧拓展不及预期等。 ReportFinancialIndex 主要财务指标华创证券能源矿产