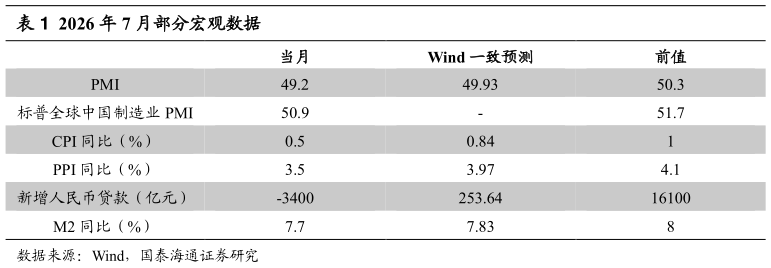
> 数据图表如何解释2026 年 7 月部分宏观数据2026-8-0上周(20260817-20260821,后文同),上证 50 指数下跌 1.12%,沪深300 指数下跌 1.01%,中证 500 指数下跌 1.7%,创业板指下跌 2.23%。当前全市场 PE(TTM)为 22.7 倍,处于 2005 年以来的 78.0%分位点。日历效应上,2005 年以来,8 月下半月中证 500 和创业板指表现较好。从外部环境来看,美国非农就业数据低于预期,劳动力市场有所降温,美联储 9 月加息预期随之减弱,海外流动性预期边际改善。从技术面来看,Wind 全 A 依旧维持在 SAR 翻转指标上方,情绪模型得分明显回升,趋势及加权模型均转为正向,表明市场短期运行状态有所改善但主要宽基指数的高频资金流信号仍为负向,说明卖盘尚未充分出清,市场尚未出现清晰的缩量企稳信号。结合 8 月上半月的日历效应,我们认为,下周 A 股或延续震荡修复,但市场拐点仍有待进一步确认,结构上中小盘方向的相对表现值得关注。从量化指标上看,基于沪深 300 指数的流动性冲击指标周五为-0.23,高于前一周(-0.98),意味着当前市场的流动性高于过去一年平均水平-0.23倍标准差。上证 50ETF 期权成交量的 PUT-CALL 比率震荡上升,周五为0.76,高于前一周(0.68),投资者对上证 50ETF 短期走势乐观程度下降。上证综指和 Wind 全 A 五日平均换手率分别为 1.03%和 1.57%,处于 2005年以来的 66.14%和 70.52%分位点,交易活跃度有所下降。国泰海通综合其他