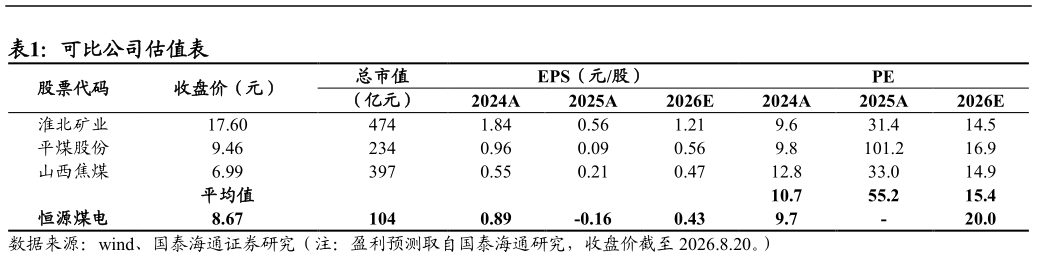
> 数据图表一起讨论下可比公司估值表
2026-8-6展望下半年,公司业绩有望进一步提高。受 5.22 日山西煤矿事故影响,山西炼焦煤产量大幅下滑,焦煤价格大幅上涨至 2024 年以来高位,公司焦煤长协价 2026Q3 进一步上涨至 1990 元吨,较 Q2 提高240 元吨。受强安监影响,高煤价持续,预计公司下半年业绩将进一步提高。剥离亏损电厂,并表优质资产,电力板块扭亏为盈。公司 2025 年剥离了恒力电业、新源热电、创元发电等持续亏损发电资产,2026 年公司将安徽钱营孜第二发电有限公司纳入合并报表,电力板块实现扭亏为盈。2026H1 公司发电量 223794 万千瓦时,同比增加 4412.8%,售电量 213090.7 万千瓦时,同比增加 7666.2%。2)2026H1 电力平均销售均价为 0.36 元千瓦时,同比上升 6.97%销售成本 0.27 元千瓦时,同比减少 0.31 元千瓦时,度电毛利为 0.09 元千瓦时,扭亏为盈。