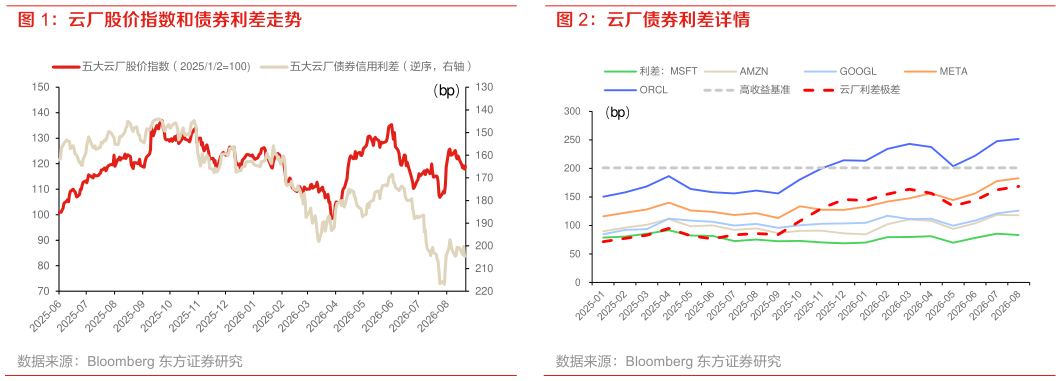
> 数据图表怎样理解云厂债券利差详情2026-8-0高频数据显示模型层在降价换量,需求总量并未萎缩,本周 Token 支出指数的拐点标志量增重新主导,而硬件与融资两端仍在同步收紧。大语言模型 Token 支出指数自 5 月底见顶后深度回撤,本周连续反弹,出现这轮调整以来的首次拐头,同期 OpenRouter 周度 Token 用量却持续创新高,支出下降而用量上升,表明这轮降温来自模型单价的快速下压,而非推理需求萎缩。硬件端与模型端走势相反,H100 租赁价格维持高位,DDR5 现货价创历史新高,算力与存储仍处供不应求,模型层的降价正在把更多增量需求压向本就紧张的硬件供给。这一组合意味着云厂必须继续加大资本开支才能承接用量扩张,而融资端已开始定价这一代价,五家云厂信用利差维持高位,甲骨文利差已连续多个月高于高收益基准,股债定价的分化说明市场对云厂靠债务扩张算力的可持续性已经出现分歧。东方证券综合其他