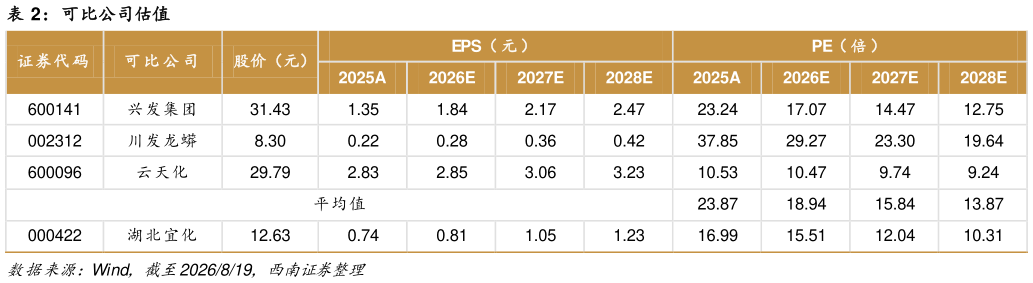
> 数据图表咨询下各位可比公司估值2026-8-4 盈利预测与投资建议:公司是国内化肥龙头企业,磷酸二铵、尿素产能规模靠前,新疆宜化煤炭资源禀赋,盈利能力有望进一步提升。我们预计未来三年归母净利润复合增长率为 18.12%,给予 2026 年 19 倍 PE,目标价 15.39 元,维持“买入”评级。 风险提示:磷肥价格下跌风险尿素价格下跌风险煤炭价格下跌风险。西南证券综合其他