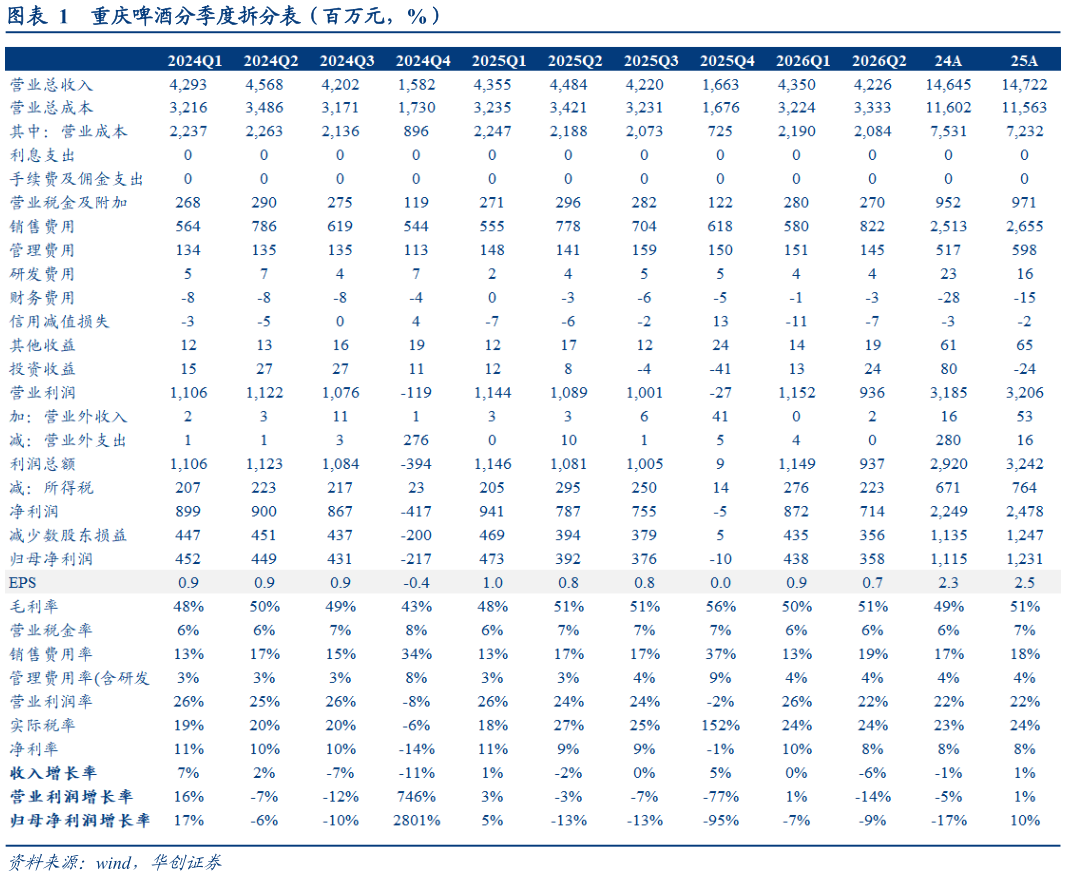
> 数据图表谁能回答重庆啤酒分季度拆分表(百万元,%)2026-8-5 判断下半年现饮渠道需求仍有压力,公司挖增量与控费效并举。展望下半年,公司预计现饮渠道仍将承压,短期需求修复偏慢,7-8 月销量同比个位数下滑。公司积极推进产品创新,今年推出 1L 装、大规格 PET 及多元风味新品,销售反馈较好。渠道端公司在即时零售赛道布局较早,后续将持续推进线上线下业务协同,增强非现饮场景覆盖,判断白牌及渠道自营品牌竞争压力相对可控。成本端预计下半年会继续受油价及大宗商品价格上升冲击,公司会通过套期保值、供应链优化等措施对冲成本压力。费用端公司将持续通过费用节约和降本增效改善经营,根据市场实际需求情况灵活调整费投节奏及力度。 投资建议:短期需求及成本扰动下经营略有承压,股息率具备吸引力,维持“强推”评级。年内看现饮渠道需求仍较疲软,成本压力预计年内持续体现,经营数据稍有扰动。中期看,公司高端化持续推进,多元化产品布局积极,有望率先把握多元化酒饮需求转型下的机遇。公司分红保持高位,25 年分红率 98.3%,测算 26 年股息率约 5.8%具备吸引力。我们略调整 26-28 年业绩预测值为11.712.112.7 亿元(原预测值为 13.614.615.1),给予 27 年 20xpe,调整目标价为 50 元,维持“强推”评级。华创证券综合其他