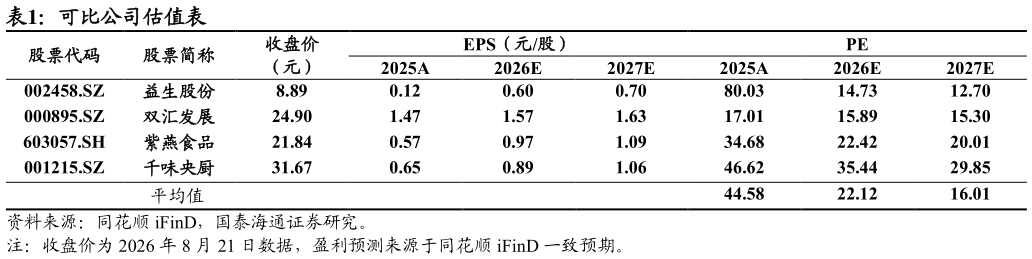
> 数据图表谁能回答可比公司估值表2026-8-0渠道端:高价值渠道占比提升,C 端、出口同比高增。2026H1 公司C 端零售渠道收入突破 20 亿元(含太阳谷),同比增速超 20%出口渠道收入同比增超 30%。公司渠道结构持续优化,高价值渠道占比提升,2026H1 鸡肉产品售价同比涨幅高于行业水平。种源端:新一代种鸡通过核验,源头驱动全链路降本。公司自研的新一代种鸡配套系“圣泽 903”于 2026 年 8 月通过农业农村部现场核验,在料肉比、生长速度、存活率等指标均有提升,综合性能达到国际先进水平。升级后的种源已在公司内部批量化应用,为后续全链路降本增效提供扎实基础。此外,公司种鸡于 2026 年 7 月启动规模化出口,实现国内首批国产祖代种鸡出口,在打破国内进口种源垄断的同时,进一步参与全球育种竞争,有望构筑新增长曲线。 风险提示:鸡肉价格波动,原材料成本上行,消费需求不及预期。国泰海通农林牧渔