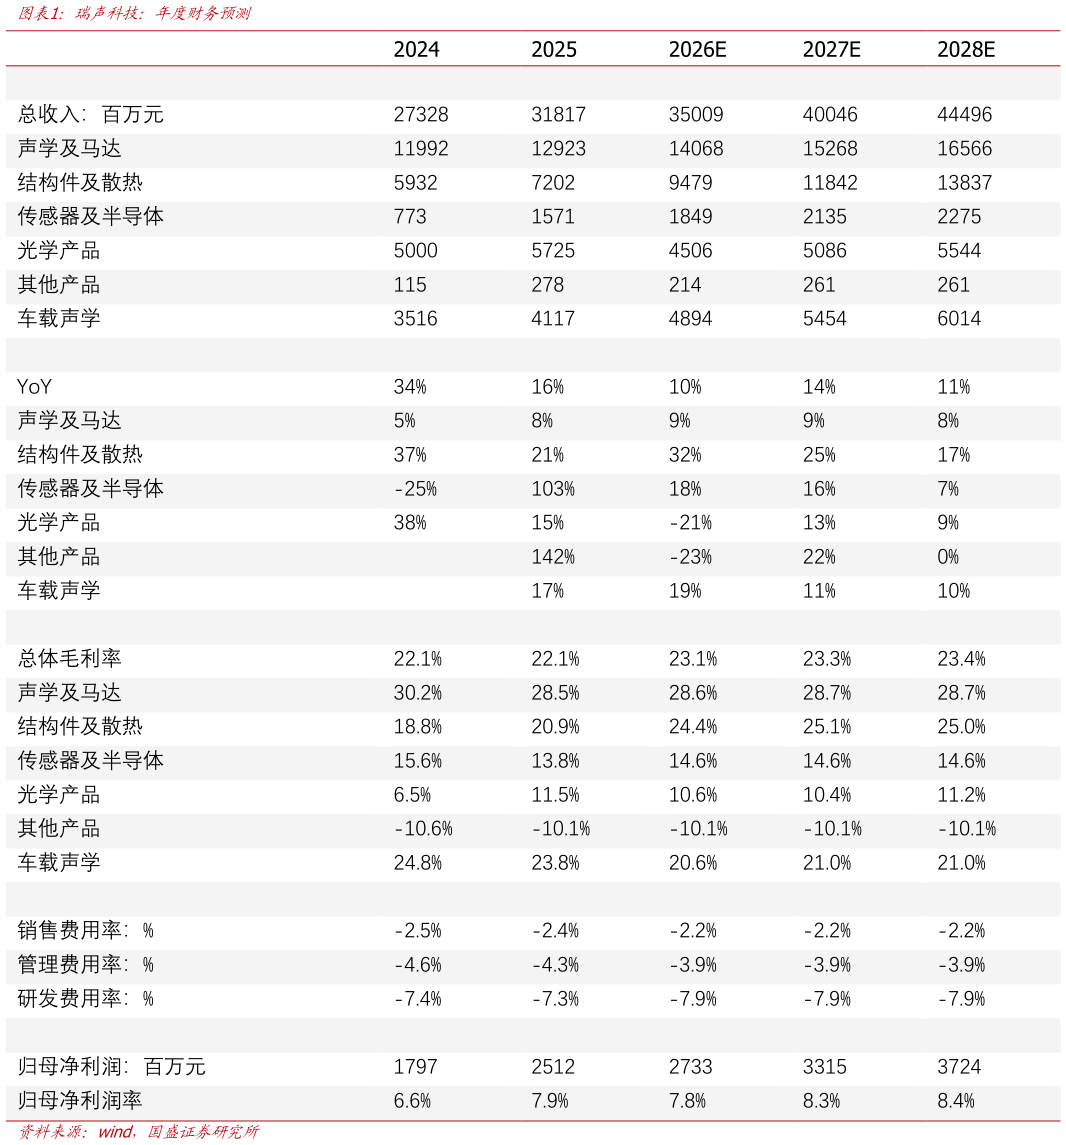
> 数据图表谁能回答瑞声科技:年度财务预测2026-8-3瑞声科技公布 2026H1 业绩。瑞声科技 2026H1 录得收入约 145.1 亿人民币,同比增长 8.9%。公司 2026H1 毛利达 32.4 亿元,同比增长 17.8%,毛利率达 22.4%,较去年同期提升 1.7pct。公司 2026H1 录得净利润约 9.0亿人民币,同比增长 2.9%扣除公允价值损益等后的扣非净利约 8.5 亿元,同比增长 37.4%。 各业务层面,瑞声科技 2026H1 声学及电磁传动收入约 60.12 亿,毛利率约 28.6%精密结构件及散热收入约 32.5 亿,毛利率 23.1%光学收入约 20.5 亿,毛利率 10.2%传感器及半导体收入约 8.6 亿元,毛利率约14.6%车载声学收入约 22.4 亿元,毛利率约 20.1%。 端侧:多元业务能力,积极拓展新品。端侧硬件领域,我们认为瑞声科技具有:1)多元业务能力:积极探索感知、传动、散热等产品的高端化进程,积极拓展份额、提升性能水平。2)积极开拓新下游的能力:公司依托出色的结构件和电机实力,在机器人领域进行灵巧手、空心杯电机等产品的布局,有望助力行业头部客户在工业和商业场景率先落地。 散热:助力消费电子散热升级,开拓 AI 算力液冷市场。1)在消费电子散热方面,瑞声科技作为消费电子散热龙头的地位稳固,公司 2025 年 VC 均热板出货量超过 1.4 亿件,增长显著公司预计 2026 年有望达 1.8 亿件。2)公司积极开拓光通信散热,正关注以锻压外壳、高性能 VC、液冷板为代表先进散热技术,向多家头部光通信厂商推广送样。3)在数据中心液冷方面,瑞声科技此前与远地科技达成控股收购协议。公司已完成 CDU、液冷板、UQD 等产品的大规模交付,客户涵盖:全球关键 AI 基础设施龙头、国内 ODM 龙头、互联网龙头、美国 ASIC 企业等。我们认为,瑞声科技将加速从终端散热向 AI 基建散热的场景延伸。 光通信:WLG 技术入局光通信。公司在积极探索光学业务如镜头模组业务的多元化拓展的同时,也在积极探索光通信领域。瑞声科技 WLG 晶圆级玻璃模压技术拥有精度高、一致性好、大规模量产等优势,这为公司后续实现高精度的微透镜阵列以及光纤 V 槽奠定了坚实基础。 重申“买入”评级。我们预计瑞声科技 2026-2028 年收入为 350400445亿元,归母净利约 27.333.237.2 亿元。我们基于 20x 2026e PE,给予瑞声科技目标价 56 港币,重申“买入”评级。 风险提示:存储成本上升超预期,消费电子各环节行业竞争超预期,场景拓展进展不及预期。国盛证券科技传媒