> 数据图表请问一下监管指标设定最低监管标准,加强指标限额管理
2026-8-3
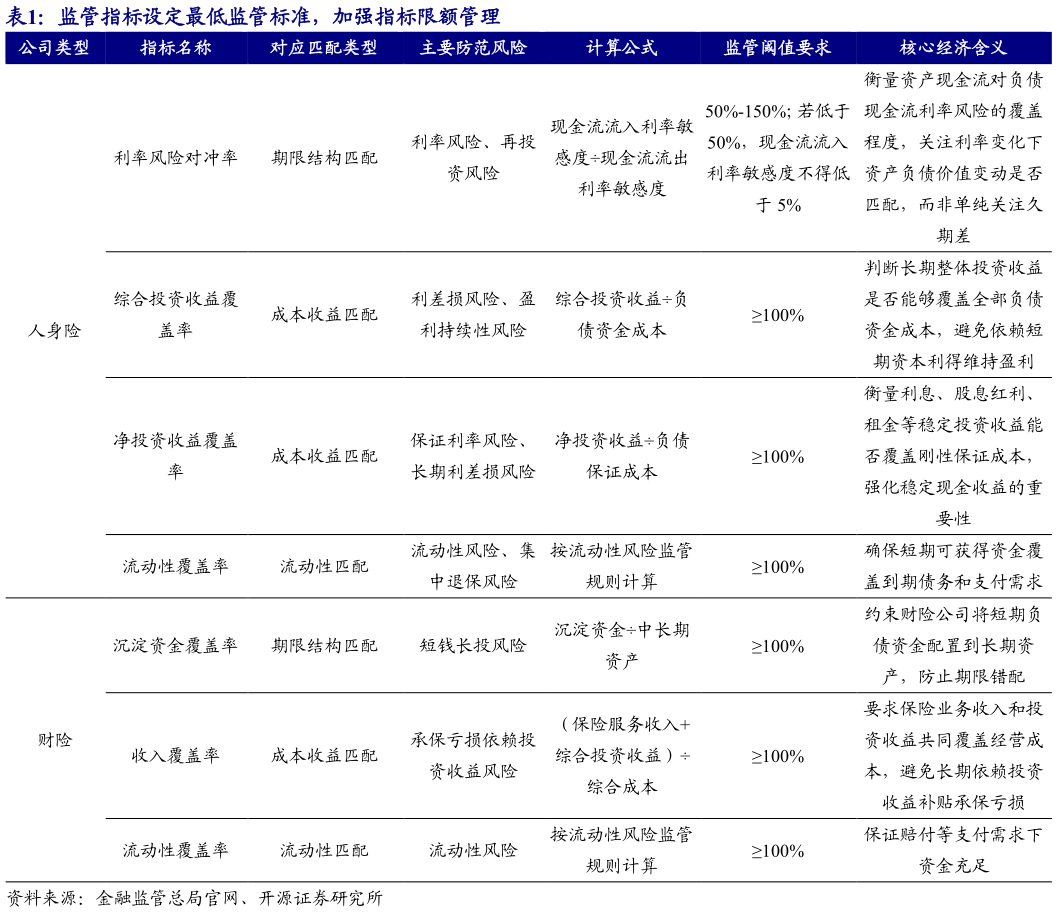

高超(分析师) gaochao1kysec.cn 证书编号:S0790520050001 事件:2026 年 8 月 21 日金监总局发布保险公司资产负债管理办法正式稿下称“新规”。2027 年 1 月 1 日起施行,监管指标不达标保司给予三年过渡期。 应对低利率、会计准则切换,新规在原有体系上全面升级,监管进一步强化 背景:2018 年以来,监管部门发布了保险资产负债管理监管暂行办法和五项监管规则,初步构建了资负管理ALM监管体系。随着近几年低利率环境、保司切换新会计准则,资负匹配指标口径发生调整,利率波动对负债的影响增大。问题:“新规”在 2025 年 12 月征求意见稿基础上进行了优化,聚焦资产和负债管理脱节、政策和程序不清晰、指标缺乏监管标准以及监管措施不足等问题,补足制度短板。新规从过去的“多指标权重评分制约束”进一步升级为“核心指标红线硬约束”,同时在资负联动、ALM 部门职能、长周期考核方面全面升级。 中小险企久期缺口压力边际缓解,强化 ALM 向产品开发、定价传导 (1)新规核心内容包括:明确资产负债管理原则和目标(期限结构、成本收益、流动性三项匹配),规范 ALM 治理结构和程序,设立监管和监测两层指标体系,并完善相关监管措施(视情形采取监管措施或行政处罚)。(2)与征求稿比,最主要的变化是以“利率风险对冲率 50%至 150%”替换“有效久期缺口-5 至 5年”的监管指标要求,可以更准确、全面的反映资产负债利率风险的对冲程度仅考察资产比负债久期短几年并不全面。同时相当于对负债久期偏长的险企边际放松久期缺口要求,边际缓解中小险企资负久期缺口压力。而低于监管下限的公司,要求现金流入利率敏感度不低于 5%(具备一定规模的利率敏感资产)。此外,新规完善了沉淀资金覆盖率、流动性覆盖率等指标计算口径。(3)正式稿进一步强化 ALM 向负债端经营传导,要求产品开发、定价和业务规划需考虑资产端形势和资产负债匹配,分红政策、万能险结算利率需开展成本收益评估。同时完善董事会、高管层和 ALM 部门职责,增加高管层审议 ALM 制度职责。 高股息资产中长期战略价值进一步提升,负债端持续降成本、转浮动 (1)险企投资端影响:一方面,长久期利率债仍是实现期限匹配、净投资收益覆盖率的中坚力量,相较于征求意见稿,边际上降低了部分机构为满足单一久期指标而集中追逐超长期债的必要性另一方面,新规适度强化权益增配趋势,在低利率背景下,中长期看,红利资产对净投资收益覆盖率以及权益资产对长期综合投资收益覆盖率的支撑作用或持续凸显。(2)负债端影响:险企有望持续推动负债成本下降,以更好的应对低利率环境下的成本收益匹配,加大浮动收益产品转型,以更好的应对期限结构匹配。 降低行业利差损风险和财报波动,头部公司更加受益 (1)新规全面升级,更重视核心指标和经济价值实质监管,成为推动行业从“规模导向”转向“高质量”发展的重要基础,利于降低行业利差损风险和财报波动率,利于估值提升。(2)我们认为,头部险企整体符合新规监管要求,中小公司在产品定价、ALM 管理成本等方面或面临更大压力,上市险企份额提升利好估值提升,推荐中国平安、中国人寿和中国太保,受益标的中国人保和新华保险。 风险提示:保险负债端增长不及预期长端利率下行和股市波动风险。