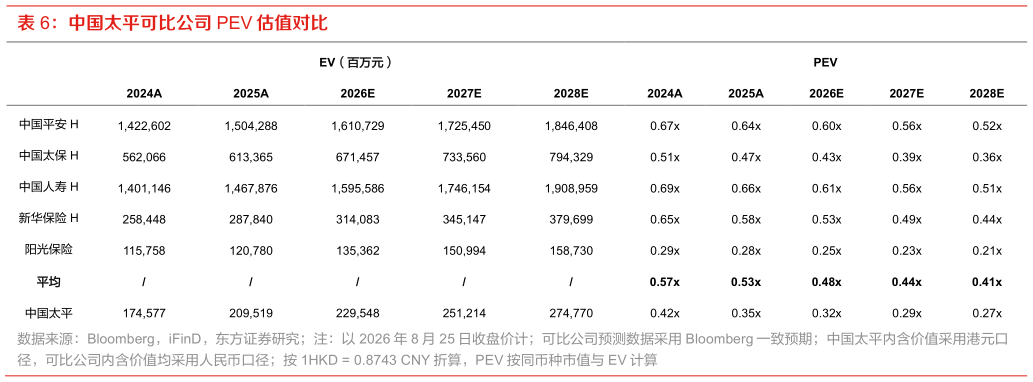
> 数据图表一起讨论下中国太平可比公司 PEV 估值对比2026-8-3普通股股东利润 187.0 195.7 213.1 亿港元,同比分别增长-28.3% 4.6% 8.9%。同期,太平人寿 NBV 预计分别为 101.9 108.6 117.1 亿港元,同比分别增长 6.3% 6.5% 7.8%本公司股东应占 EV 预计分别为 2,295.5 2,512.1 2,747.7 亿港元,同比分别增长 9.6% 9.4% 9.4%。估值方面,我们选取中国平安 H、中国太保 H、中国人寿 H、新华保险 H 和阳光保险作为可比公司。中国平安 H、中国太保 H 和阳光保险以寿险与财险为核心业务,业务结构与中国太平较为接近中国人寿 H 和新华保险 H 均以寿险业务为核心,可为太平人寿的价值评估提供参照。以 2026年 8 月 25 日收盘价计算,中国平安 H 中国太保 H 中国人寿 H 新华保险 H 阳光保险的 2026E PEV 分别为 0.60 0.43 0.61 0.53 0.25 倍,平均为 0.48 倍。我们给予中国太平 2026 年 0.48 倍PEV,基于 2026E 本公司股东应占 EV 2,295.5 亿港元,对应目标价 30.92 港元。公司寿险分红转型持续推进,银保渠道价值贡献提升,财险及再保险保持承保盈利,投资资产扩张及权益配置提升增强收益弹性。首次覆盖,给予“买入”评级。东方证券综合其他