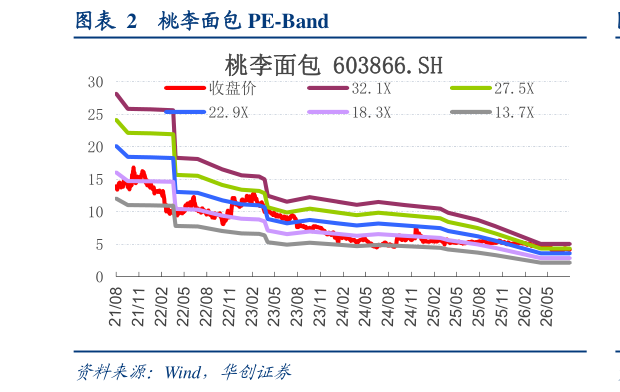
> 数据图表想问下各位网友桃李面包 PE-Band2026-8-3 渠道转型拖累毛利,精益费投部分对冲,盈利仍有承压 。26Q2 毛利率为22.22%,同比-1.61pcts,预计系渠道结构变化和返货率增加拖累。费用端,销售 管 理 研 发 财 务 费 用 率 分 别 为 7.90%2.31%0.76%0.54% , 同 比 变 动-0.520.160.340.02pcts,其中销售费用投放有所下行,管理费用率主要是咨询审计费增多研发费用率提升主要是由于本期上海研发中心投入使用后,折旧费用及人工费相应增加所致。整体 26Q2 净利率为 6.72%,同比-1.77pcts。 传统渠道调整,新兴渠道势能增强,营收有望率先转正。上半年公司传统渠道仍处于调整中,通过出清低效终端网点、精简品类 SKU,强化线下经营质量,对短期业绩形成影响。后续公司将持续深化渠道经营改善,一方面传统渠道聚焦存量网点精细化运营,巩固核心市场基本盘另一方面新兴渠道加快渗透节奏,与头部会员店的加强定制代工合作、推进零食量贩终端铺市,同时加码线上渠道运营,打造多元增长曲线。下半年随着各项调整举措逐步落地见效,收入端有望企稳回升。 投资建议:短期经营承压,紧盯调整进展,维持 “推荐” 评级。公司受传统渠道调整、返货率上行影响,短期盈利阶段性承压下半年随传统渠道调整企稳、新兴渠道放量,收入有望逐季改善,盈利随动销修复逐步回升,我们略调整 26-28 年业绩预测为 2.52.72.8 亿元(原预测为 3.03.33.6 亿元),对应262728 年 PE 仅为 262523 倍。考虑公司作为短保烘焙龙头,依托日配供应链与品牌基础,持续推进新品迭代和新兴渠道拓展,长期经营质量改善逻辑清晰,当前股息率 4.8%,给予 27 年 27 倍 PE,对应目标价 4.6 元,建议紧盯渠道调整进展,维持“推荐”评级。华创证券综合其他