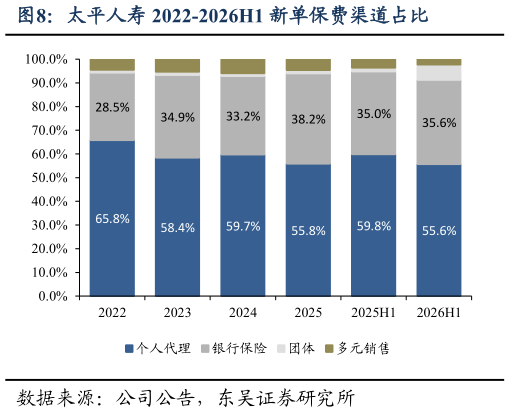
> 数据图表怎样理解太平人寿 2022-2026H1 新单保费渠道占比2026-8-3 盈利预测与投资评级:我们看好公司分红险转型和个险渠道竞争力提升,维持 2026-2028 年盈利预测 201211226 亿港元。当前市值对应 2026E PEV 0.33x,维持“买入”评级。 风险提示:长端利率趋势性下行,权益市场波动,新单保费承压。东吴证券综合其他