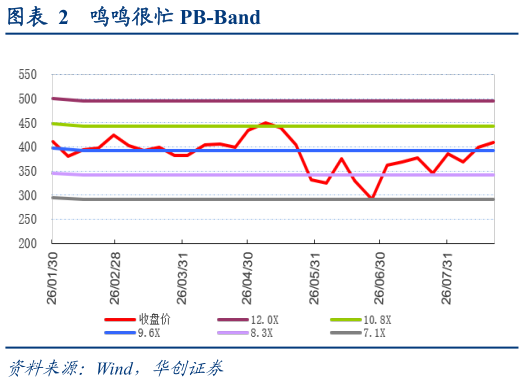
> 数据图表咨询下各位鸣鸣很忙 PB-Band2026-8-3 预期单店改善、闭店率下降,门店运营质量同步提升。一是门店扩张与下沉同步推进,26H1 门店结构中,一线及新一线二线三线及以下城市门店数占比分别为 20.0%15.0%65.0%,县城覆盖率达 79%,较 25 年末4pcts,低线市场渗透持续加深二是单店产出边际改善,按 26H1 平均门店测算,单店半年收入约 186 万元,保守年化为 372 万元,较 25 全年的 364 万元有所提升,同店经营质量有望改善更为明显三是闭店率低位下行,26H1 仅为 0.55%,同比-0.34pcts,在门店快速扩张的同时运营质量同步提升,门店模型仍在巩固。在此背景下,26H1 老加盟商因单店模型稳定而大量回流,验证加盟生态健康。 强化运营及供应链建设,效率持续提升。26H1 仓储网络扩张至 66 个仓库,总面积约 156.87 万,较期初净增 10 个仓库和 33.7 万,门店一般位于距最近仓库 300 公里范围内,可实现 24 小时配送,仓配覆盖密度与履约时效持续领先。存货周转天数约 11.2 天,较 25H1 的 11.7 天下降约 0.5 天,订货补货从人工经验转向算法驱动,报损率控制在 2%以内。同时,冷链体系亦在加快完善,全国冷链仓达 152 个、配送车辆约 1470 辆,平均配送频次提升至每周 3.23 次,冷链品类占 GMV 比重已达 6.3%。供应链基础持续夯实,为后续品类拓展与店效优化奠定了底层能力。 锚定中期 2000 亿 GMV 目标,门店扩张与提效并进,高质量发展路径清晰。短期看,参考抖音口径,26 年 7 至 8 月门店净增均破千,公司已于 7 月官宣签约门店突破 3 万家,下半年开店及销售旺季叠加,全年净增门店有望达 8000家以上盈利端,虽今年人员增加较快或部分推升费率,但预期规模效应及成本管控有望对冲,26H2 盈利维持高水平。中长期看,公司锚定 2000 亿 GMV目标,凭借供应链效率与运营能力优势,门店有望向 5-6 万家迈进,且当前加快供应链建设,围绕热食、冷链等即时消费品类有序扩品,数字化选品与精细化运营持续迭代,店效及费投优化空间充足,向社区零售基建的升维路径清晰。 投资建议:经营势能正盛,链主地位强化,重申“强推”评级。考虑 26H1 公司在门店加速扩张、盈利提升超预期的同时,门店质量同步改善,我们上调调整后净利润预测至 51.371.488.8 亿元(前次预测为 43.763.280.2 亿元),对应调整后 PE 仅为 15119 倍,价值已被低估。量贩零食行业仍处于快速成长期,公司凭借效率优势有望持续获取更大市场份额,持续看好公司中长期成长空间及链主地位强化,维持目标价至 580 港元,对应 26 年 PE 约 21 倍。华创证券综合其他