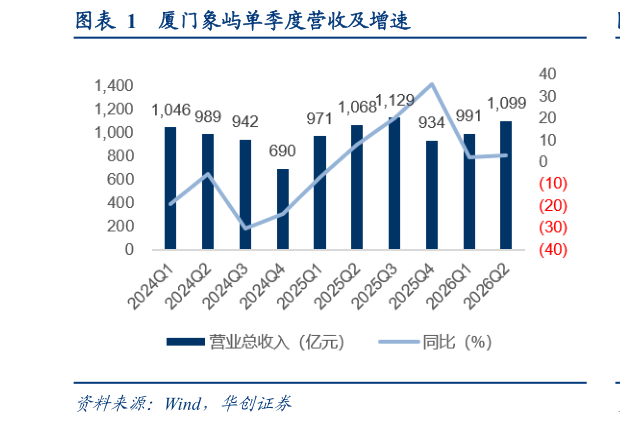
> 数据图表怎样理解厦门象屿单季度营收及增速
2026-8-3 国际化战略加速推进。2026H1,公司锚定国际化战略发展目标,推动各经营板块加速海外市场拓展,公司整体实现国际业务货量超 5,000 万吨,业务总额约123 亿美元。随着公司全球网络布局深化,加速推进属地化运营,境外公司数量已增至 52 家,海外业务贡献有望日益提升。 投资建议:1)盈利预测:我们维持公司 26-28 年 21、24、29 亿元的盈利预测,对应扣除永续债利息后的 EPS 为 0.55、0.67、0.83 元,对应 PE 为 11、9、7 倍。2)2020-22 年厦门象屿在转型升级模型下,业绩不断释放、估值提升受到市场认可,2023-24 年先后历经宏观承压、风险出清等,2025 年卸下历史包袱后轻装上阵,站在新的阶段,公司提出“资、贸、物、服、工、投”六字新模式,2026 年上半年业绩稳健增长,新五年战略开局良好,我们认为此举或将进一步打开长期成长空间,驱动流量与盈利能力双升,并推动估值迈向新体系。3)目标价:参考公司 2020 年转型周期业绩释放带来估值提升,以及日本商社近年估值水平,我们给予公司 2026 年归母净利 12 倍 PE,对应一年期目标市值247 亿元,目标价 8.7 元,预期较现价约 41%空间,假设 2026 年分红比例(扣除永续债利息)为 55%,对应股息率 3.5%,强调“强推”评级。