> 数据图表

咨询下各位TablePicQuote

2026-8-2
咨询下各位TablePicQuote
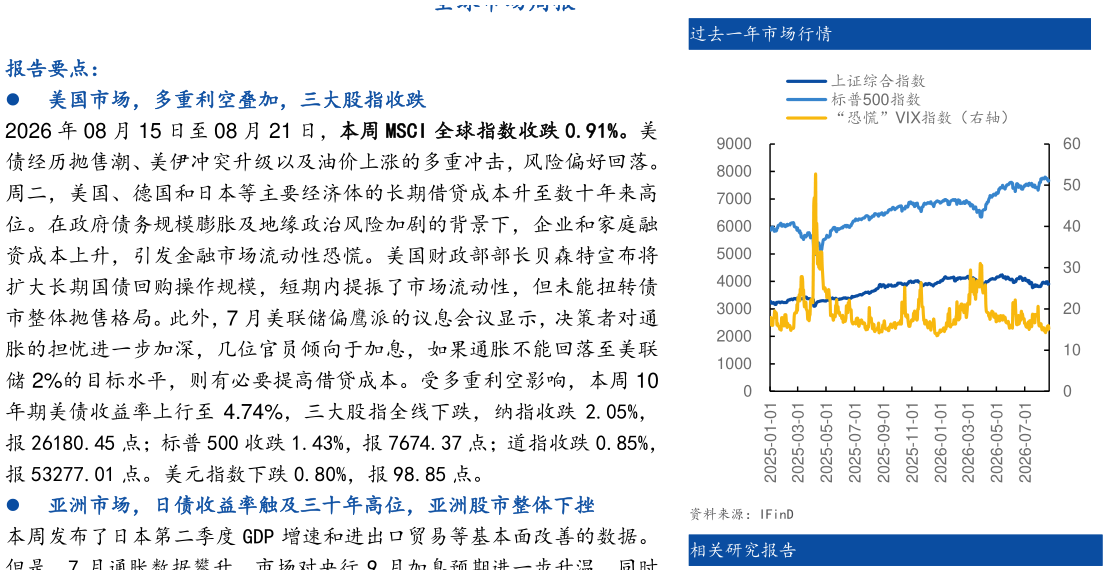
TableSummary 报告要点: 美国市场,多重利空叠加,三大股指收跌 2026 年 08 月 15 日至 08 月 21 日,本周 MSCI 全球指数收跌 0.91%。美债经历抛售潮、美伊冲突升级以及油价上涨的多重冲击,风险偏好回落。周二,美国、德国和日本等主要经济体的长期借贷成本升至数十年来高位。在政府债务规模膨胀及地缘政治风险加剧的背景下,企业和家庭融资成本上升,引发金融市场流动性恐慌。美国财政部部长贝森特宣布将扩大长期国债回购操作规模,短期内提振了市场流动性,但未能扭转债市整体抛售格局。此外,7 月美联储偏鹰派的议息会议显示,决策者对通胀的担忧进一步加深,几位官员倾向于加息,如果通胀不能回落至美联储 2%的目标水平,则有必要提高借贷成本。受多重利空影响,本周 10年期美债收益率上行至 4.74%,三大股指全线下跌,纳指收跌 2.05%,报 26180.45 点标普 500 收跌 1.43%,报 7674.37 点道指收跌 0.85%,报 53277.01 点。美元指数下跌 0.80%,报 98.85 点。 亚洲市场,日债收益率触及三十年高位,亚洲股市整体下挫 本周发布了日本第二季度 GDP 增速和进出口贸易等基本面改善的数据。但是,7 月通胀数据攀升,市场对央行 9 月加息预期进一步升温,同时推动日本 10 年期国债收益率创三十年来新高,显著拖累市场表现。美国科技股调整波及亚洲市场。本周三星电子和 SK 海力士宣布了股东回报计划,对韩元汇率和韩国股市形成一定支撑,但是难抵美国科技板块回调的外溢影响。受外部市场和贸易数据拖累,新加坡股指结束了此前连续十周的上涨势头。 欧洲市场,通胀边际走强,叠加债市抛售,拖累市场 本周欧洲 STOXX50 指数收跌,三大股指中仅英国富时 100 小幅上行,主要受益于油价飙升带动的能源板块及大宗商品板块走强,同时带动英镑上行。欧元区 CPI 与核心 CPI 均小幅反弹,加息预期不减。叠加美债抛售波及,欧洲多国国债收益率攀升至多年高位,对股市估值形成压制。法国国债收益率创 2008 年以来新高,反映市场对法国财政状况的担忧。 新兴市场(除中国外),地缘冲突升级和美债抛售,市场表现不一 本周美债抛售叠加国债收益率上升对企业盈利形成持续压制,但巴西市场逆势上行,资源和农产品领涨各行业。主因是大宗商品价格上行,改善原材出口国的贸易条件。印度股市受限于原油价格高企和中东局势持续紧张局势。多数板块下行,仅房地产、金融服务和银行等少数行业上行。主要受金融行业盈利改善和印度储备银行谨慎的会议纪要影响。美指走弱,多数新兴市场货币升值。 投资建议 本周避险情绪升温债市抛售不减地缘冲突升级等多重利空压制市场。A 股市场同样承压,结构上,农业板块和油气板块逆势走强科技及 AI板块受全球科技股调整拖累明显回调。结合国内宏观数据来看,7 月财新制造业 PMI 为 50.9,较 6 月的 51.7 回落 0.8 个百分点,虽仍在荣枯