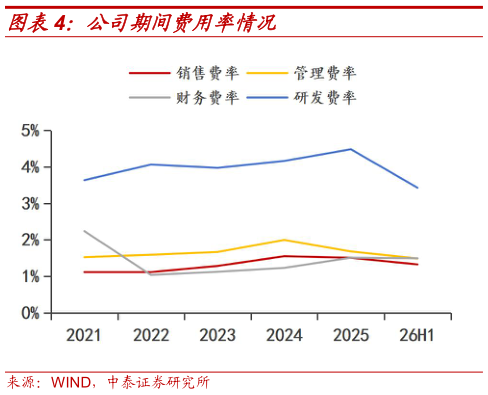
> 数据图表如何解释公司期间费用率情况2026-8-3 费用管控稳健,研发创新驱动成长。26H1 公司毛利率为 16.5%,同比0.02pct。其中矿山采选、特种化学品、肥料、农药、有机硅、新能源毛利率分别为 70.1%、25.6%、-2.6%、24.4%、11.9%、3.5%,同比分别-8.2pct、7.6pct、-9.2pct、12.0pct、14.1%,特种化学品受益于产品结构改善,农药、有机硅受益景气回升及行业协同,盈利能力均得到大幅改善。2026H1 公司期间费用率为 7.7%,同比0.1pct,整体保持稳定。公司持续加大研发投入,研发费用达 6.0 亿元,同比11.8%,研发费用率为 3.4%。 加速向新材料平台转型,磷硫硅多点布局打开成长空间。硫元素方面,公司在建 1 万吨年电池级五硫化二磷(配套 3 万吨年高纯黄磷)预计 26Q3 投产,硫化锂已完成小试验证6 万吨年 DMSO 中电子级占比持续提升,卡位半导体清洗高端应用。高端磷化工产品方面,电子级红磷小试验证顺利,有望打破国外垄断,助力磷化铟产业链自主可控。有机硅先进应用方面,截至 26 年 7 月,高纯 D4 产品在某光纤头部企业的验证已进入大批量测试阶段,低粘度浸没式硅油冷却液已完成小试验证,瞄准算力中心及超充散热蓝海。随高附加值产品逐步产业化放量,公司有望迎来价值重估机遇。 盈利预测:公司作为磷化工行业龙头,通过矿电一体化构筑成本优势,磷矿量增价稳,周期成长双线布局,未来业绩增长潜力充足,预计公司 2026-2028 年归母净利润为22.125.629.1 亿元,对应当前股价 PE 为 171413 倍,维持“买入”评级。中泰证券能源矿产