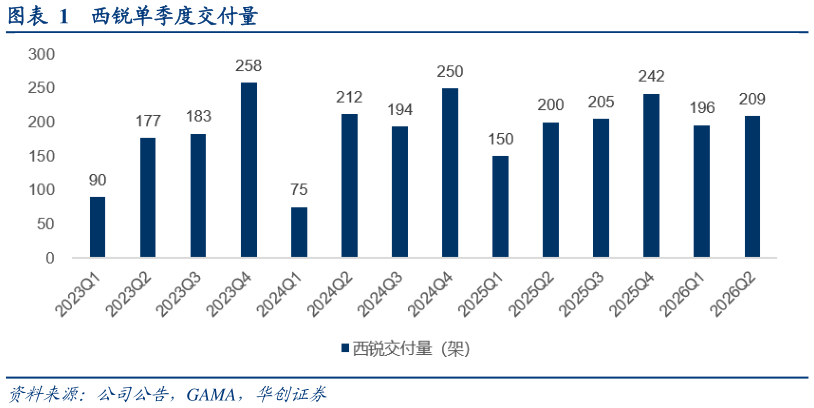
> 数据图表如何看待西锐单季度交付量2026-8-5 我们认为公司作为全球通航飞机制造(尤其私人飞机)龙头,面向 C 端客户,“安全与便捷”两大要素抢占消费者心智。1)安全:公司为每架飞机配置获得专利的西锐整机降落伞系统(西锐整机降落伞系统),该系统自 1999 年推出以来已拯救了 300 余人。2)便捷:自 2025 年 5 月起,所有交付的飞机型号均配备安全返回系统,这是一种紧急自动着陆系统,允许机舱内的乘客在飞行员丧失行为能力或宣布紧急状况时只需轻轻按下按钮即可安全着陆,既便捷又强化了安全。 估值理解:1)从商业模式理解,我们认为公司,生产端属于高端制造业,航空制造门槛高壁垒高,公司是全球私人飞机领域龙头企业。销售端属于高端消费品,公司深耕私人飞机领域,面向 C 端客户为主,产品近年来持续提价,25年相较于 21 年,公司 SR2X 系列售价提升了 26%,愿景喷气机提升了 28%,2026 年上半年较去年同期亦有提升,典型类高端消费品属性。2)海外上市公司中,航空制造业企业巴航工业(EMBJ.N)根据 Wind PE TTM 30.5 倍,26 年预期 23.8 倍 PE,德事隆(TXT.N)PE TTM 为 15.3 倍 PE,相较之下,西锐明显低估,而奢侈品企业估值更高。华创证券综合其他