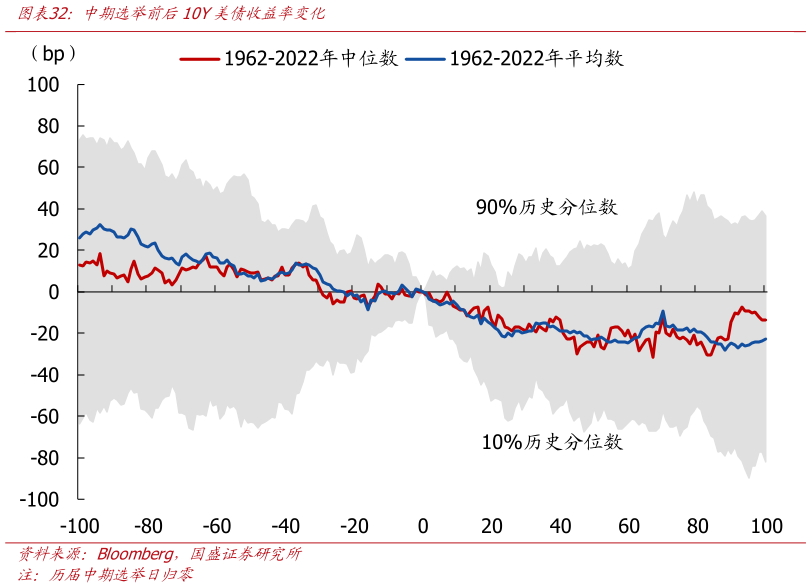
> 数据图表如何了解中期选举前后10Y美债收益率变化2026-8-5美债:中期选举前后 10Y 收益率总体趋于下行,但更多体现宏观趋势的延续,选举本身主要影响期限溢价和财政预期。1962 年以来,10Y 美债收益率在 T-100 选举日中位数已下降约 13bp,选举后 T40、T60 中位数进一步下降约 14bp 和 19bp,表面上呈现较明显的连续下行特征。但逐次观察可以发现,选前与选后利率方向并不存在很强的稳定对应关系,平均路径并不能简单归因于中期选举。利率的核心驱动仍是增长、通胀、美联储政策路径、财政风险等因素,中期选举更多通过两个渠道产生边际影响:一是结果落地降低政治不确定性,带动期限溢价回落二是若选举导致分裂国会,新增财政刺激和赤字扩张的空间受到约束,可能压低远期国债供给和通胀风险溢价。因此,选后利率下行往往是宏观趋势与政治风险释放共同作用的结果,而非独立的中期选举效应。国盛证券综合其他