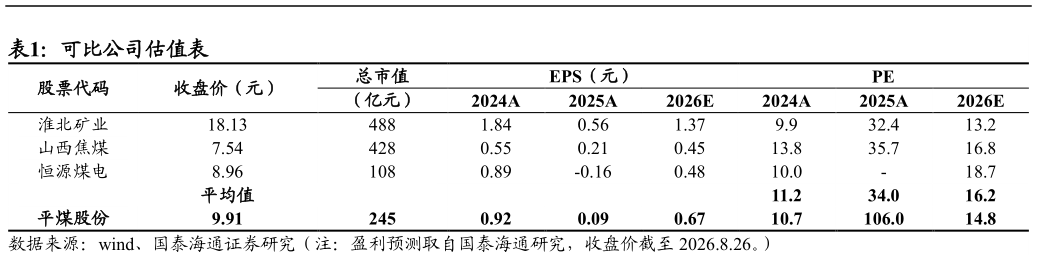
> 数据图表想问下各位网友可比公司估值表2026-8-5量价齐升,26Q3 有望迎来盈利大增主升浪。公司 26H1 实现商品煤产量 1312 万吨,同比增长 3.8%,销量 1334 万吨,同比增长 16.6%,其中自由商品煤销量 1208 万吨,同比大增 24.6%。价格方面涨幅明显,26H1 吨销售均价为 816 元吨,同比增长 58 元吨但受安监成本上涨等主要因素影响,公司吨成本同比增长 67 元吨至 673 元吨,吨毛利为 142 元吨,同比略降 9 元吨。5.22 山西矿难以来,全国安监加码,带动焦煤市场供给大幅收缩,京唐港主焦煤价格大幅上涨,我们认为公司长协价也将随着市场价格继续上调,以此将带来 Q3非常明显的盈利弹性,公司单季度有望全面恢复至 2024 年水平。 河南省煤炭资源整合平台,优质稀缺主焦煤资源。2025 年河南完成两大省属能源集团重组,原平煤神马吸收河南能源集团,组建资产规模近 6000 亿的中国平煤神马控股集团,全省国有煤炭资源实现集团层面统一归集,资源储量 300 亿吨。我们认为平煤股份与大有能源均是煤炭资源上市公司,同业竞争问题有望使得后续平煤大概率成为煤炭资源的整合平台。加码新疆区域,未来增量看集团资产注入。24 年下半年开始公司公告 17.5 亿收购新疆白杨河矿区探矿权,2025 年又公告以 6.5 亿价格收购中电投所持 60%乌苏四棵树的股权。另外为解决同业竞争问题,集团承诺将焦化煤炭资产注入上市公司,资产包括汝丰科技(120 万吨年焦化)、首山化工、京宝化工、中鸿煤化、夏店矿(150 万吨年,延迟 36 个月)、梁北二井(120 万吨年),投产后 36 个月内转让给上市公司或集团子公司,有望加速公司的煤焦一体化布局。国泰海通能源矿产