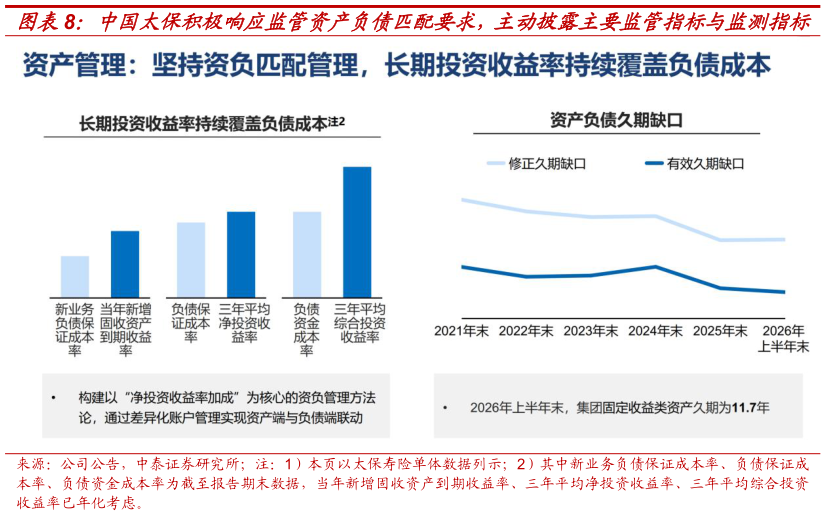
> 数据图表想关注一下中国太保积极响应监管资产负债匹配要求,主动披露主要监管指标与监测指标
2026-8-5 承保利润与投资利润双改善,推动财险净利润同比增长 5.9%。1H26 太保产险实现原保险保费收入同比增长 1.42%,其中车险和非车险业务增速分别为 1.23%和 2.51%1H26 实现保险服务收入 969.87 亿元,同比微增 0.2%承保综合成本率为 95.0%,同比优化 1.3 个百分点(其中赔付率与费用率分别下降 0.8 和 0.5pct.)。公司车险加快构建新能源车体系化运营能力,非车险继续优化业务品质管控,承保盈利水平有效提升。 投资建议:经营指标稳健增长,中期派息首次落地。新准则实施以来,公司派息政策逐步清晰“以营运利润为锚、以投资正向贡献而增加股息为辅,兼顾偿付能力约束”。公司坚持资负匹配管理,长期投资收益率持续覆盖负债成本,估值底部理应得到夯实。我们根据股债市场表现小幅上调盈利预测,预计 2025-27 年归母净利润为475.58、501.88 与 524.19 亿元(原预测为 446.17、485.48 和 506.09 亿元),同比增速为-11.1%、5.5%和 4.4%,买入稳健的高股息红利影子股,维持“买入”评级。