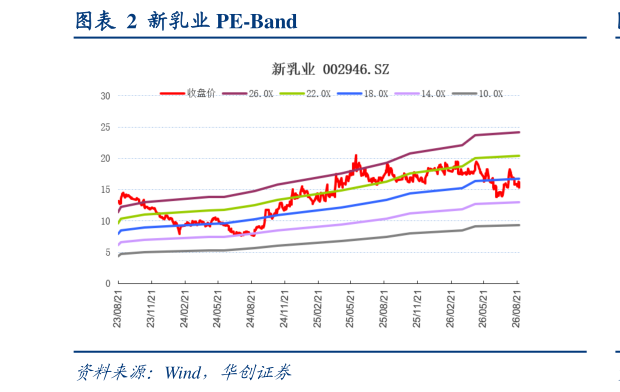
> 数据图表咨询大家新乳业 PE-Band2026-8-5 投资建议:核心盈利提升强劲,成长逻辑依然清晰,重申“强推”评级。考虑税收因素,略调整 26-28 年业绩预测至 8.59.610.7 亿(原预测为 9.110.512.0 亿元),对应 PE 为 161412 倍。短期税收因素压制短期表观利润弹性,但剔除扰动后核心利润增长强劲、五年目标有望提前达成,主业经营质量持续验证,给予 26 年 PE 20 倍,对应目标价 20 元,维持“强推”评级。 风险提示:新品新渠道扩展不及预期、原奶价格大幅上涨、行业竞争加剧等。 ReportFinancialIndex 主要财务指标华创证券综合其他