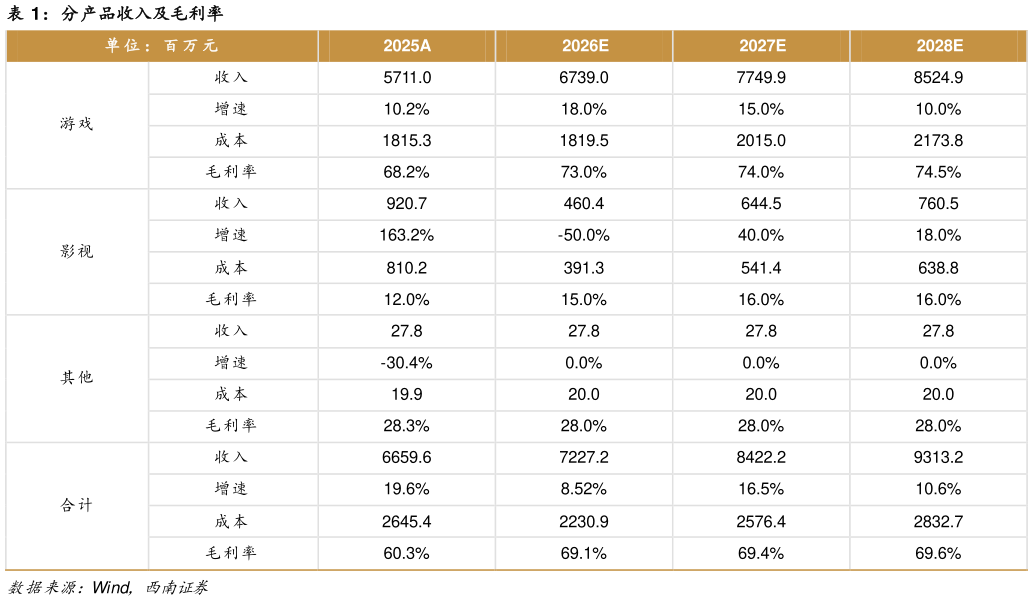
> 数据图表你知道分产品收入及毛利率2026-8-4假设 1:公司游戏业务深度绑定诛仙完美世界国际版等长青 IP 与异环女神异闻录:夜幕魅影等潮流新品,采取“经典品类潮流品类双轨并进”、以自研自发为主的模式,客户黏性与长线运营能见度较高重点产品异环 2026 年 4 月全球公测,截至 8 月 18 日全球累计流水超 20 亿元,且流水按玩家生命周期分期确认、Q2 末合同负债由一季度末 14.9 亿增至 22.3 亿元,为下半年及 2027 年收入递延释放提供支撑,叠加梦幻新诛仙:轻享(9 月 3 日公测)及代号系列储备新品陆续上线、出海持续放量( 2026H1境外收入同比178%至 5.1 亿元)。同时,异环官方 PC 及安卓等直营渠道流水占比近60%、无渠道分成,叠加自研自有 IP 及海外直发占比提升,带来毛利率结构性改善( 2026Q2毛利率已升至 71.9%)。我们预计 2026-2028 年,游戏业务营业收入同比变动率分别为18%15%10%,假设毛利率为 73.0%74.0%74.5%。假设 2:公司影视业务坚持“减量提质、长剧深耕短剧精作”策略,收入随剧集排播节奏波动较大2026 年上半年因播出影视剧数量同比减少,影视收入同比大幅下滑 86.6%至1.0 亿元,全年基数明显回落,但下半年及后续醒来云雀叫天录云襄传之将进酒芳名三九等储备作品陆续制作、发行、排播,有望带动收入逐步回暖“减量提质”下西南证券综合其他