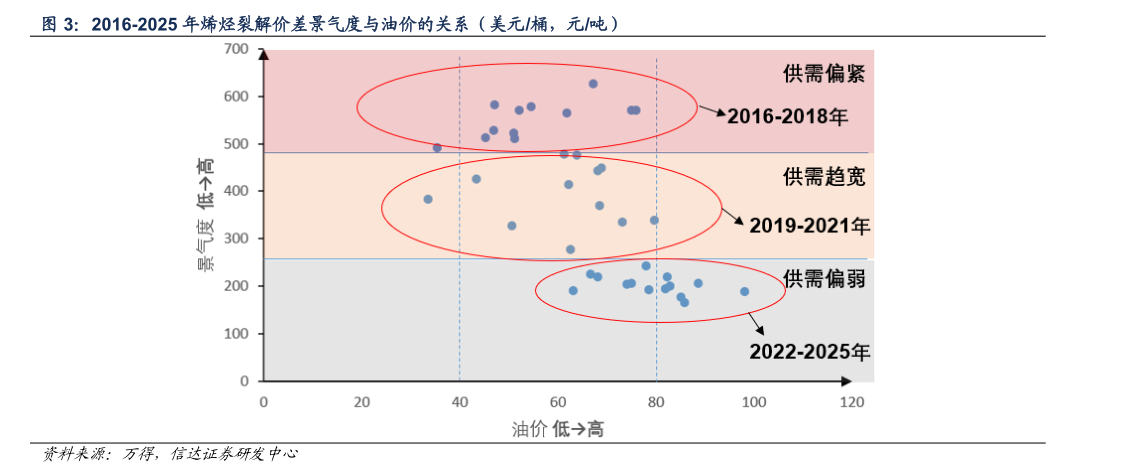
> 数据图表你知道2016-2025 年烯烃裂解价差景气度与油价的关系(美元桶,元吨)2026-8-4烯烃板块:烯烃板块呈现显著的“低成本偏好”,其盈利韧性高度依赖于油价位于 40-80 美元桶的“舒适区”,这决定了其在第 II 象限(低油价紧供需)具备最强的成本红利,而在第 IV 象限(高油价弱供需)则面临最大的盈利挤压风险。从供需角度看,2016-2018 年供给侧产能释放节奏适中,供需整体偏紧2019-2021 年由于国内民营大炼化持续上马,烯烃产能增速大幅提升,供需逐步趋于宽松2022-2025 年烯烃产能增量仍保持高位,供需格局偏弱。从成本角度看,与炼油行业偏好“中高位油价”不同,烯烃行业对高油价表现出较强的敏感性。烯烃下游以塑料制品为主,广泛应用于包装、建筑、汽车等领域,当油价高企导致烯烃价格上涨时,下游企业要么通过“减产停产”应对成本压力,要么将成本转嫁给终端消费者,最终抑制市场需求。基于 2016-2025 年数据的分析显示,烯烃裂解价差与油价呈现显著的负相关特征:当油价处于 40-80 美元桶的“中段舒适区”时,行业景气度、价格传导顺畅程度整体由市场供需格局决定而油价突破 80 美元桶的阈值,进入高价位区间,会导致油头路线的烯烃产品生产成本激增,而下游需求对价格敏感,特别在供需表现偏弱背景下,其成本传导受阻,行业盈利空间被大幅压缩,行业景气度迅速滑落至低位。信达证券公共服务