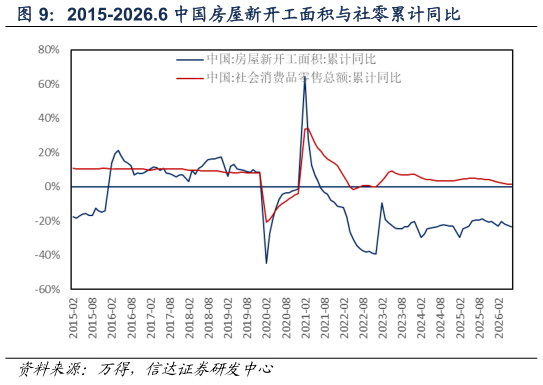
> 数据图表请问一下2015-2026.6 中国房屋新开工面积与社零累计同比2026-8-4需求侧,新能源车对成品油消费冲击明显,地产开工疲软,化工品终端消费不足。成品油方面,受新能源汽车消费替代影响,近年来国内成品油消费达峰后持续萎缩。化工品方面,从地产端看,2025 年以来房屋新开工面积累计同比持续在-20%以下的负增长区间徘徊,作为聚乙烯(管材、防水材料)、聚丙烯(建材改性)及 PVC 等化工品的核心需求引擎,地产端的疲软大幅弱化化工品需求增量从居民消费看,终端消费市场的内生动力不足,压制了对纺织服装、日用消费品等非周期性需求的回暖,CPI 增长速度偏缓。聚烯烃下游开工率的走势乏力,尽管 2026 年各下游板块(如塑编、CPP、共聚注塑)开工率有所反弹,但整体波动中枢仍未恢复至 2023 年的高位水平,且部分时段受终端订单不足影响出现反复,而芳烃端依托聚酯-纺服链条展现较强韧性,开工率保持高位。信达证券公共服务