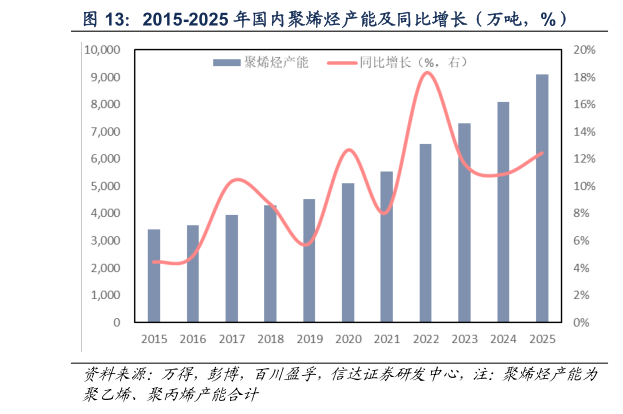
> 数据图表怎样理解2015-2025 年国内聚烯烃产能及同比增长(万吨,%)2026-8-4供给侧,历经上一轮扩能高峰后,当前已进入“存量消化、增量受限”的平稳换挡期,为行业景气修复逐渐构筑基础。炼油方面,2018-2022 年的大幅扩产后产能增速显著回落,虽然 2025 年存量规模已达 9.62 亿吨,供给充裕度仍高,但大规模粗放扩产已成过去式。烯烃方面,受 2019-2022 年民营大炼化一体化集中投产带动,聚烯烃产能曾快速攀升,而 2023 年后虽仍有新增,但增速明显放缓,行业正逐步由“产能竞赛”转向“存量优化”。芳烃方面,扩能步伐更为迟滞,受限于新增炼化一体化项目稀缺,PX 在 2024-2025 年近乎“零增长”,纯苯产能增速亦呈下滑态势,整体供给端约束显著强于炼油和烯烃板块。信达证券公共服务