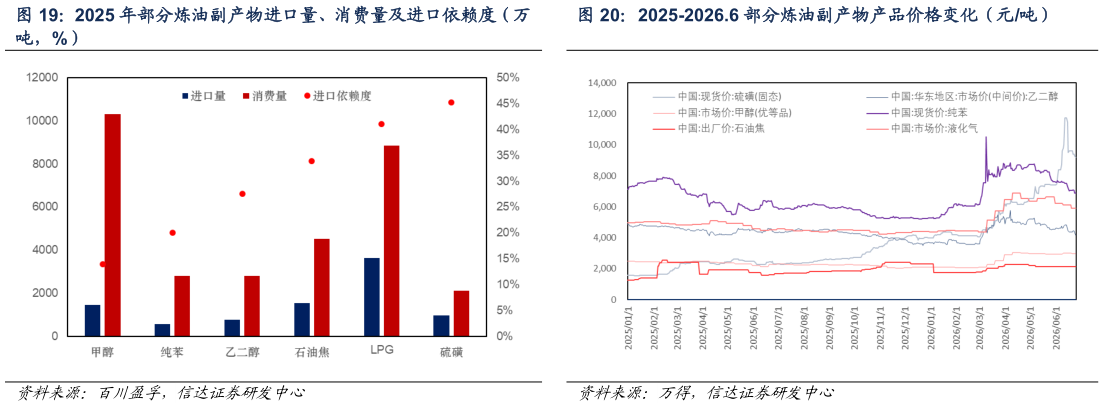
> 数据图表各位网友请教一下2025 年部分炼油副产物进口量、消费量及进口依赖度(万 2025-2026.6 部分炼油副产物产品价格变化(元吨)2026-8-4导致的原料获取门槛大幅增加,使得全球炼厂进料量遭受重创,行业周期演进被迫中断,进入紧急“应急状态”。中东地区:炼厂遭受直接军事打击与出口通道中断的双重冲击,加工负荷和供给能力显著下降。沙特 Ras Tanura、Yanbu、Jazan 等炼厂遭袭击后停运或降负,科威特艾哈迈迪港炼油厂遭到无人机袭击,导致多个作业单元起火。此外,中东地区还是甲醇、纯苯、乙二醇、LPG、硫磺等化工品关键原料的重要输出中心,战争导致此类产品供给也受到重要影响,引发价格暴涨。亚太、欧洲地区:因原料短缺被动大幅降低开工负荷。亚太地区由于高度依赖中东原油进口且炼油产能大,在战争导致贸易受阻、运费飙升、航线绕行等情况下,原油到岸量锐减,被迫大幅削减加工负荷。国际能源署(IEA)数据显示,3 月亚洲炼油厂的炼油量为每日 2940 万桶,下降了 270 万桶日,4 月进一步降至每日 2860 万桶。中国阶段性暂停了汽柴油出口以优先保供,印度、日韩炼厂亦因原料不确定性而暂缓出口招标,进一步加剧了全球成品油市场的结构性短缺。欧洲方面,大量简单型炼厂(hydroskimming)缺乏加工重质含硫原油的灵活性,在被迫切换非最优原料时效率大幅下降、负荷被动降低,利润挤压也进一步加速了降负进程。当前欧洲 ARA 库存显著低于五年均值,面临严重的油品供应短缺风险。信达证券公共服务