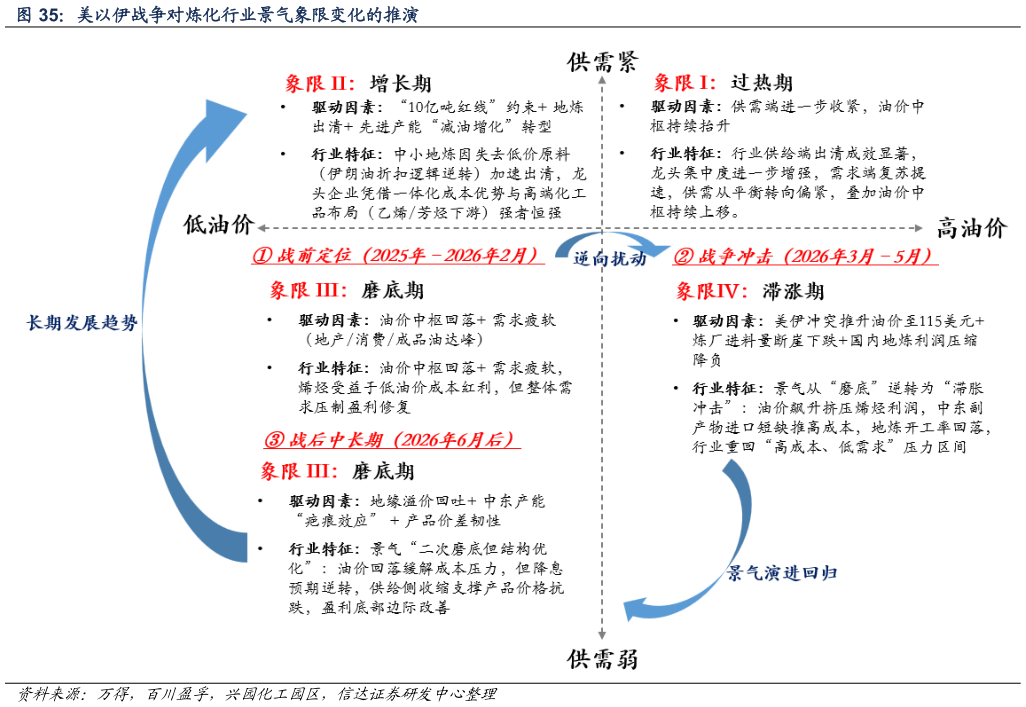
战争爆发后:地缘溢价瞬间推升油价,叠加中东进料量断崖式下跌,景气被迫逆转,从象限 III 的磨底阶段逆向进入象限 IV“高油价弱供需”的滞胀冲击象限后美以伊战争时代长期趋势:油价方面,OPEC配额与产量间的“纸面实际”剪刀差在地缘障碍解除后将集中转为实产,叠加阿联酋退出 OPEC后 2027 年产能扩至 500 万桶日、南美新兴供给放量,供给回归的烈度可能显著快于需求修复,布伦特油价中枢或进一步下移,行业景气周期将由象限 IV 的滞涨期左移至象限 III 的磨底期,从而回归传统 IV-III-II-I 象限的演进路径供需方面,战争加速了“伊朗油折扣逻辑”的终结与地炼出清,在“10 亿吨红线”约束下,行业将确定性迈向“供需重构结构分化”的新局面,或推动行业景气象限上移,即自象限 III 的磨底期进入象限 II 的修复期,且由于本轮逆向扰动加速了供给出清,象限 II“低油价强供需”特征有望得到进一步加强。总体来看,伴随油价中枢回落,行业景气周期将由象限 IV 的滞涨期左移至象限 III 的磨底期,并回归传统景气象限演进路径,而由于供给出清强化,行业也将从象限 III 的磨底期逐步进入象限 II 的景气修复及增长期,且景气程度有望进一步增强,先进一体化产能凭借“减油增化”优势有望实现强者恒强。